Что можно приготовить из кальмаров: быстро и вкусно
Какая бухгалтерская операция проводится самой последней в году? Конечно, это реформация баланса. В ходе этой процедуры закрываются счета, на которых учитывается информация о доходах, расходах и финансовом результате деятельности организации. Проводится эта операция достаточно редко – всего лишь один раз в год, поэтому не лишним будет вспомнить, как же она осуществляется в программе 1С: Бухгалтерия предприятия 8.
Какие проводки формируются ежемесячно?
Первым делом, давайте посмотрим, как выглядит оборотно-сальдовая ведомость по интересующим нас счетам в течение года.
90 и 91 счета по состоянию на конец каждого месяца должны быть закрыты.
При этом на их субсчетах в течение года сальдо накапливается.

В обработке закрытия месяца мы можем увидеть операцию «Закрытие счетов 90, 91».

При выполнении данной операции сопоставляются дебетовые и кредитовые обороты по счетам 90, 91 и формируется финансовый результат по каждому счету.
Создается проводка между счетами 99 и 90.09/91.09. Какой счет будет отражаться по дебету, а какой – по кредиту, зависит от того, была ли получена прибыль или убыток по итогам месяца.

Таким образом, на 99 счете формируется и накапливается сумма прибыли или убытка, полученного в текущем году.
Что происходит в конце года?
При закрытии декабря появляется еще одна операция – реформация баланса.

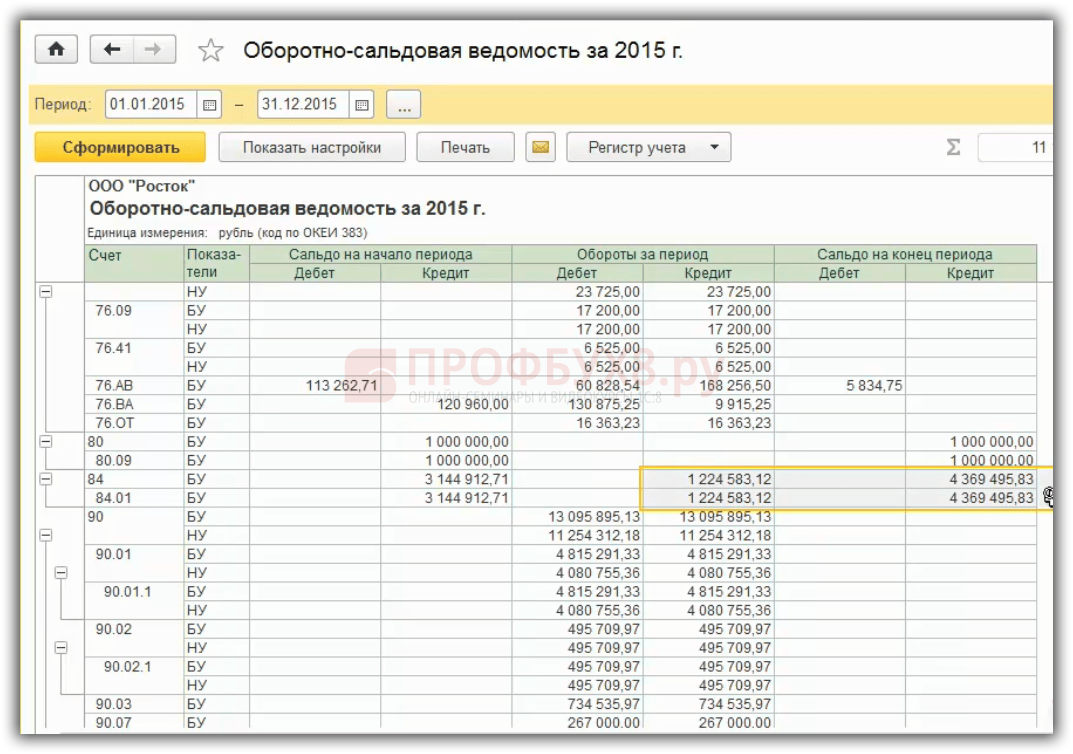
При её выполнении происходит закрытие всех субсчетов на 90 и 91 счетах. А итоговый финансовый результат переносится с 99 на 84 счет.

Оборотно-сальдовая ведомость после реформации баланса выглядит следующим образом:

В том случае, если на 84 счете по итогам года отражена чистая прибыль, то она может быть распределена между учредителями путем выплаты дивидендов. Подробно об отражении таких операций я рассказывала в статье Начисление дивидендов в 1С: Бухгалтерии предприятия 8
Давайте дружить в
Платформы
: 1С:Предприятие 8.3
Конфигурации
: 1С:Бухгалтерия
Версия
: 3.0
2013-10-08
94514
Не секрет, что основные трудности с 1С начинаются, как только заканчивается очередной отчетный период. Именно на это время приходится львиная доля лихорадочных поисков ошибок, задержек после работы, головных болей и нервных срывов.
Большая часть ошибок при закрытии месяца кроется в неправильных настройках программы, баз данных и, в первую очередь, в некорректных, зачастую впопыхах установленных настройках «Учетной политики». Хотя, случается, пользователь просто не знаком с 1С на «ты», и совершенно искренне не видит причинно-следственной связи между «флажками» настроек и ошибками, «вылезающими» после проведения операции «Закрытие месяца».
Можно понять бедных, вечно не успевающих и загруженных работой по уши бухгалтеров — разве есть у них свободное время для изучения толстенных томов-учебных пособий с подробнейшим описанием работы в программе? Так что если вы работаете бухгалтером и желаете благополучно пережить отчетный период, то советуем прямо сейчас изучить несколько простых приемов «Закрытия месяца».
Закрываемся каждый месяц
Начинающие бухгалтера-пользователи 1С часто не осознают, что в отличие от обычного налогового периода, равного кварталу или году, программа работает так, что отчетный период здесь равен одному месяцу. Поэтому закрытие необходимо производить ежемесячно! В частности, счета затрат не должны иметь остатков на конец каждого месяца. Если же вы попытаетесь провести закрытие концом квартала — получите ошибки и остатки на тех счетах, где их быть не должно.
Закрытие счетов затрат
Если после закрытия месяца на счете 44 «Издержки обращения» оказался остаток, это может означать одно из двух — или отсутствие операций реализации товаров (выручки) по торговым операциям, или же остаток транспортных расходов.
Если первое, то незакрытым окажется весь дебетовый оборот по счету издержек обращения за месяц, а значит необходимо проверить все ли операции по реализации внесены в базу. Если же списание издержек обращения прошло не полностью, то нужно проверить, к каким именно статьям затрат, а также налоговых расходов, относятся несписанные суммы. Для этого просто сформируйте оборотно-сальдовую ведомость по счету 44.01. Если увидите, что «висеть» остались транспортные расходы, это означает, что вы видите пропорционально привязанные к оставшимся на складе товарам суммы транспортных расходов. Если же вы считаете, что это неверно или транспортные расходы списаны непропорционально, тогда остается проверить, правильно ли привязаны «Статьи затрат» в элементах справочника к транспортным расходам. Если нет, то исправьте, перепроведите все документы и снова закройте месяц.
Счета затрат 20, 23, 25, 26
Если вы увидели остатки, «висящие» на счетах прямых и косвенных затрат на производство, то есть на счетах 20, 23, 25, 26, — то здесь вопросов, ведущих к решению проблемы, будет немного больше. Главным вопросом здесь является следующий: согласованы ли между собой, настроены ли в соответствии с параметрами вашего предприятия «Учетная политика», справочники «Номенклатурная группа» и «Номенклатура», «Статьи затрат» и др.
Рассмотрим сначала, какие опасности подстерегают нас при закрытии счетов косвенных расходов. Если при выполнении операции «Закрытие месяца» программа сообщает вам об ошибке, это означает что вы некорректно заполнили «Методы распределения косвенных расходов» при настройке «Учетной политики». Например, если в качестве базы для распределения косвенных расходов выбран показатель «Оплата труда», то программа будет искать суммы затрат по видам расходов «Оплата труда», отнесенных на счета прямых расходов 20 или 23. Так что, если заработная плата производственных рабочих изначально была отнесена на счет 25, то операция «Закрытие месяца» просто не найдет сумм для распределения, остановит процесс закрытия месяца и сообщит вам об ошибке.
Второй пример часто встречающейся ошибки, когда для длительного производственного цикла в качестве базы для распределения расходов выбирается «Объем выпуска». Тогда в том случае, если в течение месяца не будет выпущено ни одной единицы готовой продукции, база для распределения косвенных расходов будет отсутствовать. Делайте выводы и не подходите формально к выбору методов распределения косвенных расходов.
Настройки «Учетной политики». Выпуск продукции
Вернемся к вопросу о выпуске продукции (производстве) и оказании услуг. Не забудем установить в «Учетной политике» флажок «Выпуск продукции». А затем внимательно и корректно ответим на предложенные вопросы.
Первый вопрос о том, остаются ли на вашем предприятии суммы, относящиеся к незавершенном производству (НПЗ). Этот вопрос непосредственно связан и регулируется длительностью производственного цикла. Производственный цикл меньше месяца, значит НПЗ на конец месяца отсутствует. Длительный цикл, когда производство готовой единицы товара может растянуться на недели, месяцы и годы — значит на счете 20.01 всегда после закрытия месяца будет виден остаток.
Следующий вопрос о том, является ли ваша продукция серийной. То есть выпускаете ли вы однотипную продукцию (например, мебель) или же для вас важно отследить финансовый результат по каждому изделию отдельно (если, к примеру, вы выпускаете самолеты). Если продукция серийная, то остатки НЗП при единой номенклатурной группе придется вводить вручную, используя для этого документ «Инвентаризация НЗП». Именно эти суммы и станут вашим остатком на счете 20.01, отраженным на конец месяца.
Эту задачу можно упростить, введя для каждого изделия длительного цикла производства отдельный элемент справочника «Номенклатурные группы», установив соответствие «Номенклатурной группы» элементу «Номенклатуры». Здесь начнет работать заложенное в программу правило: если нет выпуска продукции, значит нет списания затрат со счет 20.01. И вам не нужно больше будет рассчитывать остаток НЗП и вводить его отдельным документом. Кроме того, при реализации изделия вы сможете видеть доход (выручку) и фактические расходы, относящиеся только к конкретному изделию, то есть финансовый результат по нему.
Прямые или косвенные?
Следующий вопрос о том, какие затраты относятся к прямым, а какие — к косвенным. Для корректной работы в программе нужно четко отделить прямые расходы от косвенных. Важно понимать, что аналитика затрат на счетах 20.01 и 23 содержит субконто «Номенклатурные группы», а на счете 25 — нет. Поэтому «отнесение на прямые затраты» в 1С означает, можно ли суммы затрат по статьям отнести на конкретные номенклатурные группы. Ясно, что для правильного закрытия месяца необходимо внимательно отнестись к ведению справочника «Номенклатурные группы». Например, если нужно строго распределять заработную плату на затраты при выпуске конкретных видов продукции, то и начисление заработной платы необходимо относить на конкретную номенклатурную группу. Если же это неважно, то заработную плату удобнее сразу отнести на счет 25, задав соответствующее правило ее распределения в регистре.
Отдельно определяются общехозяйственные затраты на счете 26. Нужно также правильно настроить их описание в «Учетной политике» предприятия. Хотите видеть «чистую» производственную себестоимость продукции — выбирайте флажок «Общехозяйственные нужды включаются в себестоимость продаж», если же нет — то выбираем включение в себестоимость продукции, работ, услуг. А далее обязательно устанавливаем метод распределения этих расходов и корректно выбираем базу.
Тут можно добавить следующее. Если вы используете программу «1С:Бухгалтерия 8» только для составления налоговых и бухгалтерских отчетов, то приоритетом пользователя будет закрытие месяца без ошибок. Если же вам нужны реальные данные о фактической себестоимости и финансовом результате в разбивке по конкретной номенклатуре и видам деятельности, то и подход к настройкам программы должен быть более серьезным.
Просто или сложно?
Следующий вопрос о сложности производства, о том какие функциональные подразделения включены в процесс производства. Ваше производство может быть простым, сложным или многопередельным. В случае простого производства вышеперечисленных настроек будет достаточно. Если же производство сложное, многопередельное, когда в процессе могут участвовать несколько подразделений, то необходимо установить, каким образом должны учитываться полуфабрикаты, переходящие из одного подразделения в другое на передел.
Если порядок переделов установлен вручную, необходимо отслеживать изменения в списке подразделений. В месяц появления новых филиалов в организации, «Закрытие месяца» остановит процесс и сообщит о том, «что не установлен порядок подразделений». Это означает, что при каждом изменении необходимо заново формировать список подразделений-участников технологической цепочки. Именно это и создает самые большие сложности учета, учитывая то обстоятельство, что финансовые результаты формируются нарастающим итогом за год, а для их учета необходимы затраты, аналитикой по которым являются подразделения.
Услуги «для себя»
Важным вопросом является возможность оказания услуг между собственными подразделениями. Если да, то необходимо выбрать способ их оценки. Существует два возможных варианта: по объему (количеству) оказанных услуг, или по их плановой себестоимости. Здесь также важны правильные настройки единиц измерения этой услуги и той самой плановой себестоимости. Следует учесть, что единицу измерения услуги нельзя выражать в штуках, которая всегда одна. Например, стандартную грузоперевозку можно выразить в тонно-километрах. А запланированная себестоимость должна быть выражена экономически обоснованной суммой, а не взятой «с потолка».
Еще один вопрос о том, а существуют ли на предприятии коммерческие расходы? Они по сути являются издержками обращения, но связанными с реализацией продукции. Учет этих расходов ведется на счете 44.02, распределения сумм этих затрат программой не предусмотрено. «Закрытием месяца» они полностью списываются на счет 90.07.
Услуги «для других»
Пора вспомнить об оказании услуг (или выполнении работ). В учете этих видов деятельности используются те же счета затрат, те же настройки, что и для учете на производстве. Главное отличие в том, что результат оказания услуги не является материальным. Завершение процесса производства является готовая продукция на складе, а завершением процесса оказания услуги — ее реализация и подписание акта заказчиком услуги.
Для корректного отражения услуг в программе необходимо определиться с некоторыми позициями. Будете ли вы учитывать единицы услуг по плановой себестоимости и использовать для их реализации документ «Акт об оказании производственных услуг». Или плановая себестоимость не нужна, и тогда вашим документом для учета услуги будет служить «Реализация товаров и услуг», или — когда клиентов много, а услуги одна — «Оказание услуг».
Вторая важная позиция для определения финансового результата оказанных услуг — учитываете ли вы результат по отдельным работам или заказам? В этом случае необходимо продумать стратегию заполнения справочника «Номенклатурные группы».
В идеальном случае операция «Закрытие месяца» формирует финансовый результат — учитывает выручку и затраты. Если выручка всегда есть, то проблем не возникнет. Нужно лишь отметить в «Учетной политике» в «Затратах на производство» флажок «Выполнение работ, оказание услуг заказчикам с учетом выручки». Однако, если по каким-либо причинам выручки в этом месяце не было, для избежания проблем с закрытием месяца необходимо правильно настроить «Учетную политику», учитывая реальную деятельность вашего предприятия.
И последнее, что можно сказать об услугах. Если ваше предприятие оказывает услуги и производственного характера, и иные — то можно выбрать третий из предложенных вариантов. Он объединит вышеописанные два варианта, но списание затрат с учетом выручки будет работать только для производственных услуг. Остальные затраты по услугам будут списываться даже при отсутствии выручки, а для того, чтобы получить корректный остаток незавершенного производства, нужно будет указать его явно.
«Закрытие месяца» превратится из ежемесячной головной боли в настоящего друга и помощника, но — только если вы не пожалеете времени и сил на корректные настройки программы.
Для того чтобы правильно сформировать отчетность 1С Бухгалтерии 8.3 , в конце каждого месяца нужно «Закрывать месяц». Сделать в 8.3 это можно, как и в других версиях, поэтому можно использовать текущую универсальную инструкцию.
Закрытие месяца в 1С 8.3 бухгалтерия пошагово
Закрытие месяца в 1С пошагово должно выполняться последовательно, с выполнением каждого этапа:
- Запускаем «Помощник» открытием раздела «Операции».
- В «помощнике» задаем определенный период, который нужно закрыть. Если переход был совершен на 1С 8.3 не из помощника либо остатки введены вручную, значит нужно выбрать месяцдля закрытия, в котором были начаты первичные бухгалтерские проводки.
Закрыть месяц можно так:
- Автоматически и полностью.
- Частично – выполнить одну регламентную манипуляцию или столько, сколько потребуется.
- После выбранного периода в 1С 8.3 нажимаем на «Выполнить закрытие месяца».
- Подожать некоторое время.Программа автоматически перепроведет документы и проверит их. Также начисление зарплаты за указанный месяц для отражения сумм и инвестирований насчетах расходов. Если нет документа в программе начисления зарплаты, то при закрытии периода программа создаст документ. Исходя от организационно-законодательной собственности ииндивидуальности налогооблагающей системы в 1С 8.3 могут различаться.
- После завершения закрытия месяца каждую совершенную регламентную операцию программы выделит зеленым цветом и месяц закроется.
Как показала практика, инструкции по закрытию месяца есть только для БП, а для КА и УПП нет. Я решил исправить эту ситуацию. Ниже представлена небольшая инструкция для КА с указанием некоторых нюансов, довольно критичных для корректного закрытия месяца. Инструкция для РАУЗ, не для партионного учета. Чуть позже я сделаю небольшую статью с указанием некоторых ошибок и методов их поиска типовыми средствами. Ну а пока сама инструкция.
Инструкция по закрытию месяца в 1С: Комплексная автоматизация
1. Проверить, что все документы получены и больше никаких документов поступления или реализации за месяц вводиться не будут;2. Проверка счета 10 и субсчетов на ошибки. Открываем ОСВ и:
2.1. Не должно бытьотрицательных остатков или пустой аналитики (в ОСВ есть пустые строки субконто).Это означает, что ошиблись при введении документов;
2.2. Если есть суммовой остаток при отсутствии количественного остатка, значит были получены задним числом доп.расходы и документы по реализации нужно перепровести.
3. Аналогично проверяем сч. 20, 25, 26 и 41.
4. Сверка БУ и регистра накопления "Учет затрат (бухгалтерский и налоговый учет)". ОЧЕНЬ ВАЖНЫЙ ЭТАП . После того, как на затратных счетах нас все устраивает, необходимо провести сверку БУ и регистра по учету затрат. Один из последних этапов «Закрытия месяца», а именно расчет себестоимости использует данные не БУ, а регистра накопления «Учет затрат (бухгалтерский и налоговый учет)». Поэтому если какие-то затраты бухгалтерия заводила или списывала вручную через документ «Операция» или "Корректировка регистров", расчет будет неверен. Для сверки открываем «Отчеты»,«Расширенная аналитика учета», затем «Ведомость по учету затрат». Все данные ведомости должны до копейки совпадать с БУ, если нет, то необходимо выяснить причину и исправить.
5. Проверить обороты по сч.60.31 и 60.32. Если используются договоры с аналитикой по заказам, то из-за не указанного или неверного заказа обороты будут некорректны.
6. Проверяем обороты по сч.51.
7. Восстановление последовательностей по расчетам. ОЧЕНЬ ВАЖНЫЙ ЭТАП . Из процедуры «Закрытие месяца» открыть ее нельзя. Открываем через интерфейс «Заведующий учетом», затем «Регламентные операции», затем «Восстановление последовательности расчетов» (либо интерфейс «Полный», затем «Обработки»).Данная обработка перепроводит все документы по поступлению и реализации товаров(в том числе и платежные поручения), ДОПИСЫВАЕТ НОВЫЕ ДВИЖЕНИЯ по учету курсовых и суммовых разниц в документы, и создает документы «Переоценка валютных остатков». Период, за который необходимо перепровести документы,обработка определяет сама, любое перепроведение документов сбрасывает стартовую точку к моменту перепроведения. Если период нас не устраивает, то есть хорошая обработка, которая все поправит (https://infostart.ru/public/125262/).
Еще раз, практически все проводки по учету валютных остатков делает именно эта обработка, все движения ДОПИСЫВАЮТСЯ к существующим документам и при обычном перепроведении документа они ИСЧЕЗНУТ . Поэтому перепроведение документов после восстановления последовательностей расчетов может сбить данные и точно собьет период, следовательно оно очень нежелательно. После в процедуре «Закрытие месяца» отмечаем позиции «Восстановление поприобретению» и «Восстановление по реализации» как выполненные.
8. Начисляем амортизацию ОС из процедуры «Закрытие месяца», т.е. заходим в этап и нажимаем «Создать документы». Отмечаем как выполненную.
9. Погашаем стоимость спецодежды из процедуры «Закрытие месяца». Отмечаем как выполненную.
10. Рассчитываем расходы по страхованию из процедуры «Закрытие месяца». Отмечаем как выполненную.
11. Начисляем амортизацию НМА из процедуры «Закрытие месяца». Отмечаем как выполненную.
12. Списываем РБП из процедуры «Закрытие месяца». Отмечаем как выполненную.
13. Переоцениваем валютные остатки из процедуры «Закрытие месяца». Отмечаем как выполненную.
14. Начисляем зарплату из процедуры «Закрытие месяца». Отмечаем как выполненную.
15. Выполним нормирование расходов из процедуры «Закрытие месяца». Отмечаем как выполненную.
16. Проводим расчет себестоимости по УУ из процедуры «Закрытие месяца». Отмечаем как выполненную.
17. Проводим расчет себестоимости по БУ и НУ из процедуры «Закрытие месяца».
17.1. Расчет себестоимости закроет только расходы номенклатурных групп, по которым были реализации;
17.2. Если задним числом в пределах месяца были приняты расходы по реализации или приобретению,но не были списаны автоматически, то расчет их спишет;
17.3. Если реализация была в предыдущем месяце, а расходы приняты в текущем, то расчет их не спишет,нужно сделать все вручную;
17.4. Нематериальные затраты, которые расчет не списал, можно списать с помощью документа «Корректировка прочих затрат»;
17.5. После доработки документа «Корректировка прочих затрат» он может списывать и материальные затраты, но с некоторыми нюансами;
17.6. Проверяем с помощью ОСВ сч.10, 20, 25, 26 и 41 на отрицательные остатки. После проверяем регистр "Учет затрат" на отрицательные остатки.
17.7. Отмечаем этап как выполненный.
18. Определяем финансовый результат из процедуры «Закрытие месяца». Открываем документ и проверяем правильность результатов с помощью отчета «Расчет по налогу на прибыль». Отмечаем как выполненную.
19. Проводим расчеты по налогу на прибыль из процедуры «Закрытие месяца». Открываем документ и проверяем правильность начисления ОНО и ОНА с помощью отчета «Постоянные и временные разницы». Отмечаем как выполненную.
20. Проверяем результат с помощью отчета «Анализ состояния налогового учета по налогу на прибыль».
21. Если все нормально, то достаем шампанское и с чувством выполненного долга идем домой!
Если все настройки сделаны верно, документы введены корректно и никто шаловливыми ручками ничего не трогал, то все корректно само собой закрывается.
НДС не требует закрытия затратных счетов. Но если разбираться более глубоко, особенно если ведется , необходимо обязательно провести процедуру закрытия месяца в 1С 8.3.
Перед составлением отчетности в 1С 8.3 нужно осуществлять регламентную процедуру – . Меню Операции – Закрытие месяца:
Что происходит при закрытии месяца в 1С 8.3 Бухгалтерия 3.0, например за декабрь 2015? Все строки выделены зеленым цветом, значит закрытие месяца произведено успешно:
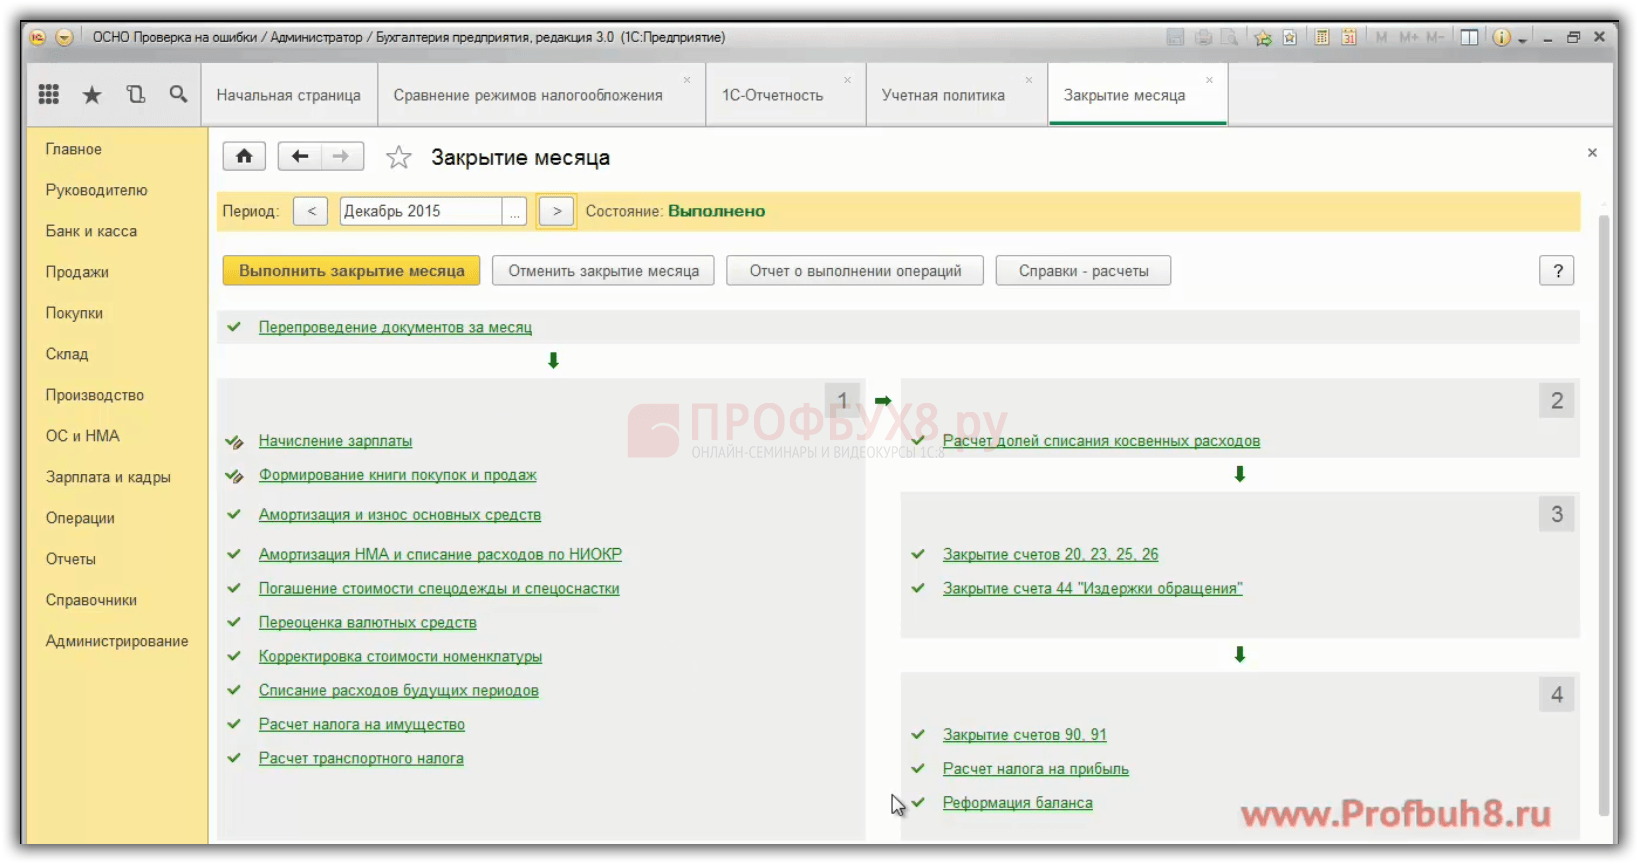
Ошибки в последовательности проведения документов в 1С 8.3 Бухгалтерия 3.0
При процедуре закрытия месяца в 1С 8.3 осуществляется проверка и актуализация данных учета, то есть требуется восстановление последовательности проведения документов.
Не правильная последовательность проведения документов в 1С 8.3 Бухгалтерия 3.0 может повлиять на корректность расчета себестоимости, стоимости списанных запасов, правильности отражения взаиморасчетов с контрагентами и др.
Когда не по порядку проведены документы в 1С 8.3, то строка «Перепроведение документов за месяц» выделяется серым цветом и требуется восстановить последовательность документов:

Что такое восстановление последовательности документов в 1С 8.3?
Например, пользователь 1С 8.3 подправил операцию от 02.12.2015 по поступлению денежных средств на расчетный счет. Допустим, это операция по поступлению аванса, следовательно, с аванса могут дальше не пойти взаиморасчеты с контрагентом по одному и тому же договору. Влечет за собой неправильное исчисление НДС. Поэтому в 1С 8.3 важно, особенно перед составлением декларации по НДС, осуществлять закрытие месяца и восстанавливать последовательность проведения документов.
Анализ результатов закрытия месяца и остатки по счетам учета в 1С 8.3
Инструменты в 1С 8.3 для анализа результатов закрытия месяца:
- Справки-расчеты;
- Сальдо по счетам учета (БУ и НУ) в .
Необходимо проанализировать данные в справках, а так же сальдо по счетам учета, образовавшееся на конец месяца. Особое внимание необходимо обратить на остатки по счетам, по которым присутствует разница между оценкой БУ и НУ.
Справки-расчеты в 1С 8.3 Бухгалтерия 3.0
Данные из справок-расчетов берутся как данные для регистров бухгалтерского учета. В справках-расчетах содержится полезная информация, из которой можно понять что, откуда берется по расчету амортизации, по списанию расходов будущих периодов и т.д:
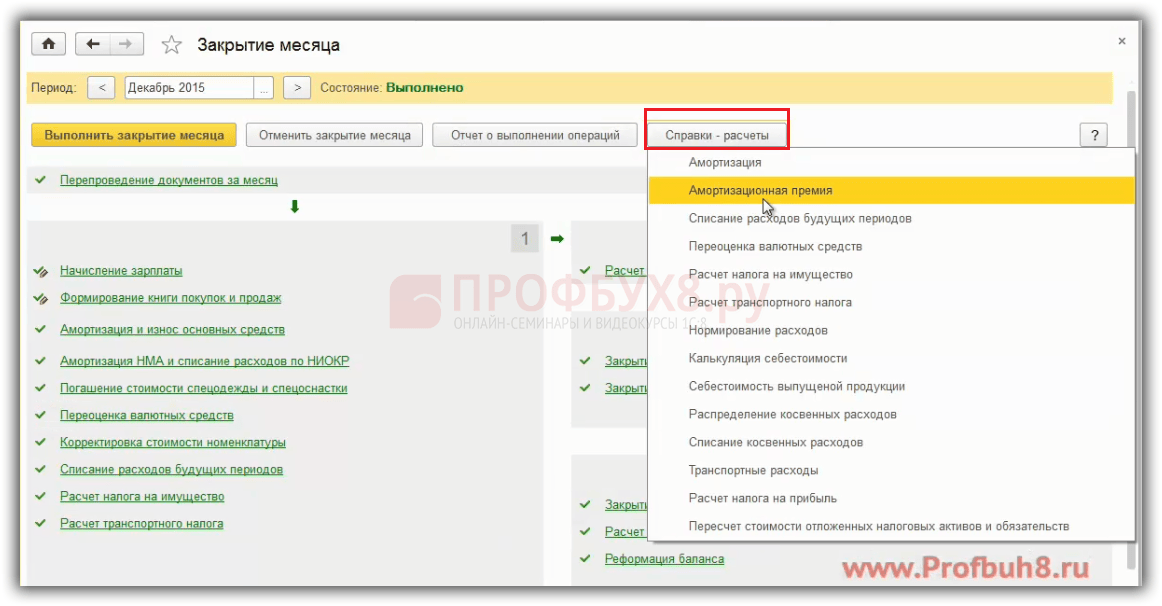
Более подробно справки-расчеты рассматриваются и разбираются .
Остаток по счетам учета (БУ и НУ) в оборотно-сальдовой ведомости в 1С 8.3
Объектом для анализа выступает также сальдо по счетам бухгалтерского и налогового учета для налога на прибыль в оборотно-сальдовой ведомости.
После закрытия месяца в 1С 8.3 нужно формировать оборотно-сальдовую ведомость:
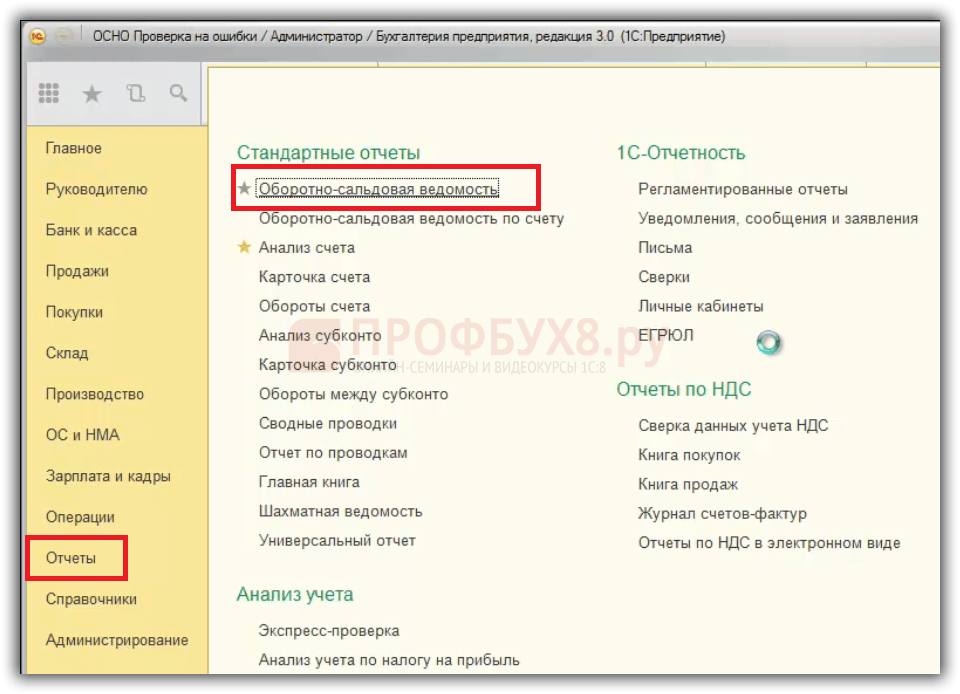
Сформируем в 1С 8.3 ОСВ за 2015 год:
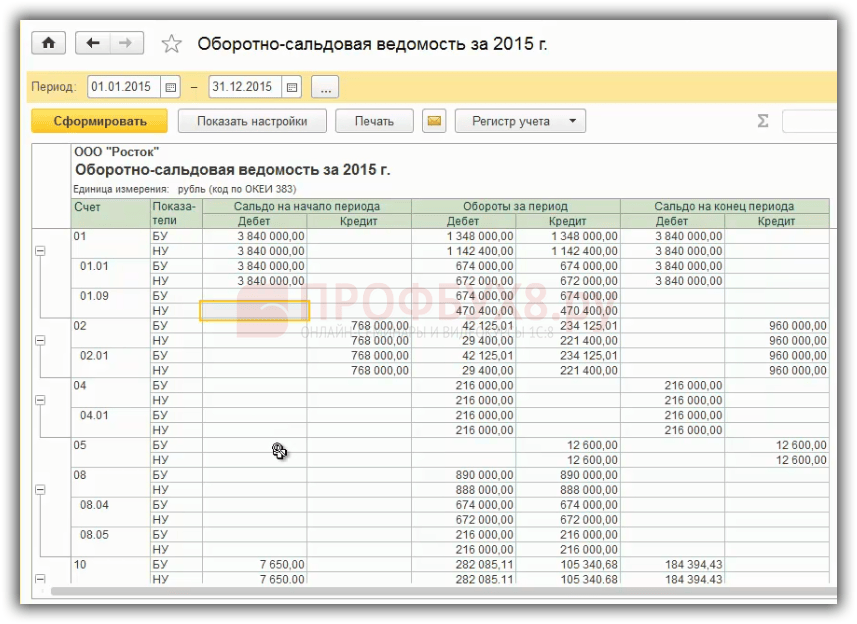
В ОСВ особенно необходимо обращать внимание на счета, по которым есть сальдо в виде разницы между оценкой в бухгалтерском и налоговом учете. Это относится в первую очередь к ОСНО, потому что для УСНО будет только бухгалтерский учет.
В форме ОСВ – показать настройки:

На закладке показатели можно включить бухгалтерский и налоговый учет:

Сформировав ОСВ в 1С 8.3 можно провести анализ по остаткам:
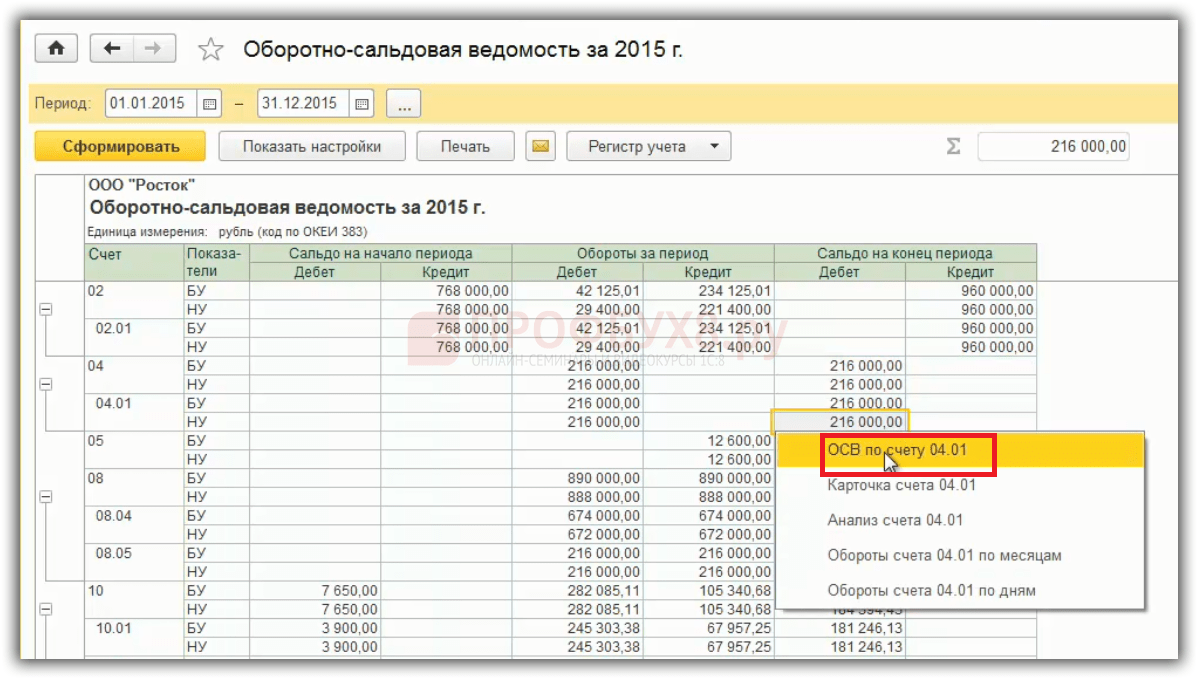
Каждый остаток можно расшифровать и раскрыть ОСВ:

Ошибки при закрытии счетов 25, 26, 90, 91 в 1С 8.3
По анализу результатов закрытия месяца и сальдо по счетам учета на конец месяца, должны быть :
- 25 «Общепроизводственные расходы»;
- 26 «Общехозяйственные расходы»:

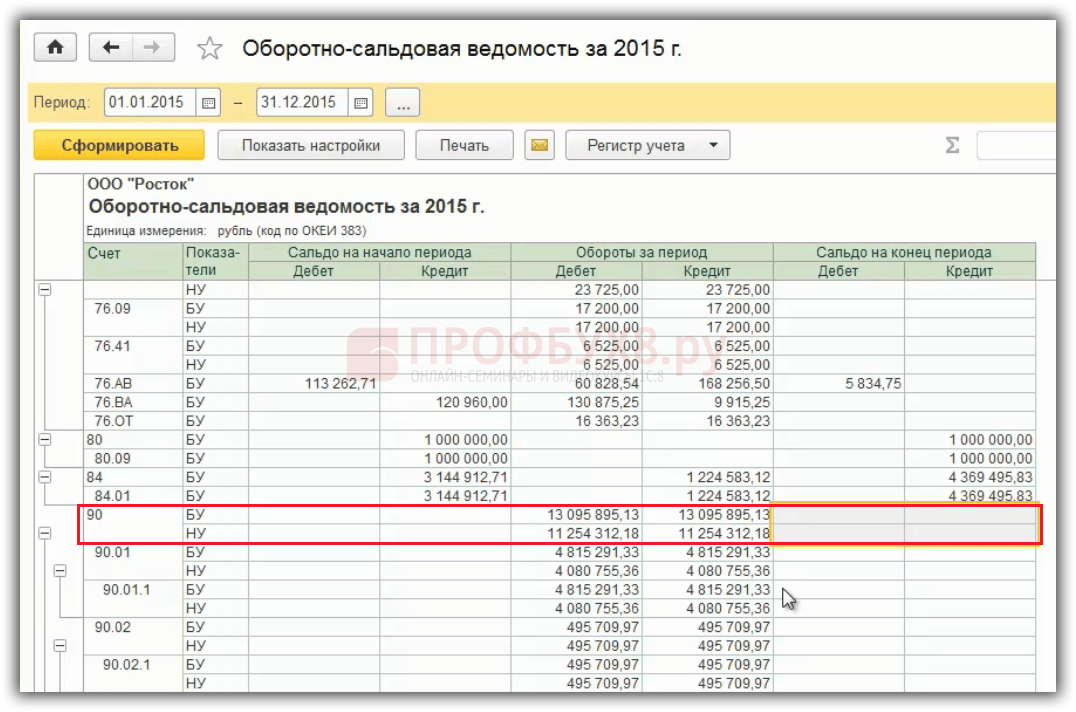
- 90 «Продажи». Только сальдо по синтетическому учету, так как остатки по субсчетам остаются до 31 декабря:
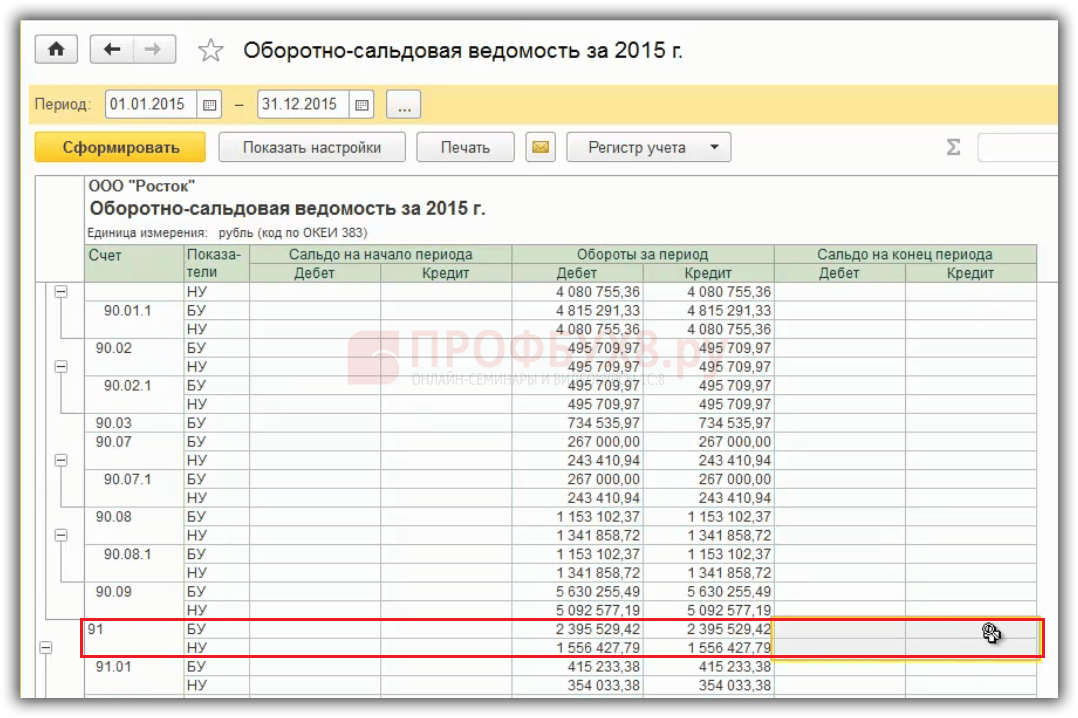
- 91 «Прочие доходы и расходы». Только сальдо по синтетическому счету, так как остатки по субсчетам остаются до 31 декабря:
Если в 1С 8.3 не закрываются счета 25, 26, 90 ,91 при закрытии месяца и остаются остатки, то необходимо разобраться в чем причина.
Ошибки при закрытии счетов 20, 44 в 1С 8.3
На конец месяца необходимо проверить остаток по следующим счетам, он может присутствовать:
- 20 «Основное производство» – на сумму незавершенного производства или незавершенных работ или услуг.
- 44 «Издержки обращения» – на сумму транспортно-заготовительных расходов, если по правилам учетной политики они распределяются по остатку товаров на складе.
Если в 1С 8.3 не закрываются счета 20 и 44, то нужно их раскрывать через ОСВ и смотреть, в связи с чем образовался остаток. По счету 20 может быть остаток на конец месяца. Это может быть « »:
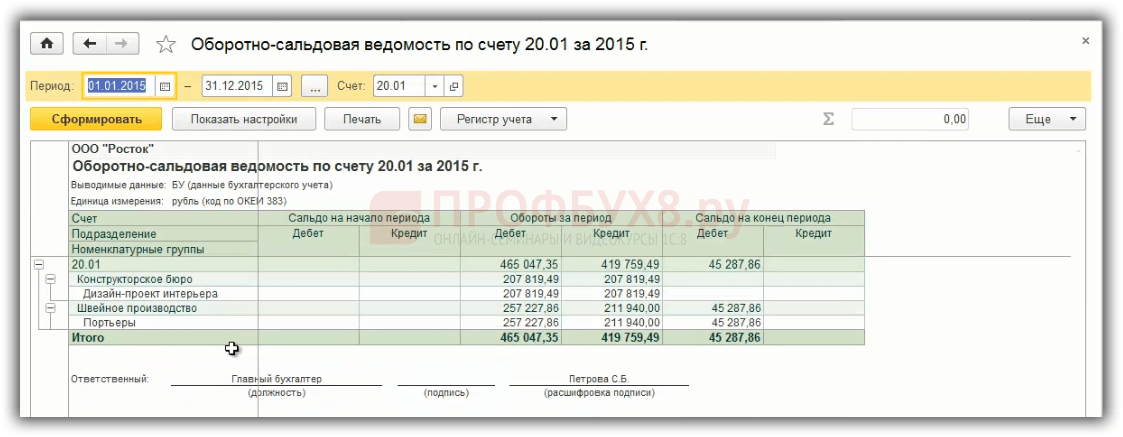
Если в 1С 8.3 не закрывается 20 счет, то необходимо сверить с данными производства по «незавершенке». Если это незавершенные услуги, необходимо сверить расчет.
Если в 1С 8.3 не закрывается счет 44 и присутствует остаток, то он может быть лишь в том случае, если на счете 44 производится учет ТЗР по проценту, который распределяет их в конце месяца. Если ТЗР включаются не в стоимость товара, а учитываются на 44 счете, то 44 счет может не закрыться. В других случаях 44 счет должен быть закрыт.
Ошибки при реформация баланса на конец года в 1С 8.3
В 1С 8.3 на конец года осуществляется реформация баланса при процедуре закрытия месяца в декабре. При этом, нужно учесть:
- Сальдо по субсчетам и сальдо по синтетическим счетам 90, 91 и 99 не должно быть. Необходимо по ОСВ полностью закрыть счета 90, 91 и 99.
- должен быть определен по счету 84:
- – по кредиту 84 счета – прибыль по итогам года;
- – по дебету 84 счета – убыток по итогам года:
Почему не закрываются счета 20,25,26,44,90,96 при закрытии месяца, как составить бухгалтерскую отчетность, почему возникают остатки по счетам при составлении декларации по налогу на прибыль по налоговому учету мы рассматриваем на