Что можно приготовить из кальмаров: быстро и вкусно
Многие российские предприятия обязаны составлять такой документ, как отчет о прибылях и убытках. Данный источник предполагает включение цифр, отражающих то, насколько эффективно работает компания — в аспекте извлечения выручки и обеспечения рентабельности бизнеса. Эта информация может быть полезна для инвесторов, кредиторов и партнеров. Необходимость в составлении соответствующего отчета может возникать также в силу обязательств компании по предоставлению данных в государственные структуры — ФНС, учреждения статистики. Какими особенностями характеризуется рассматриваемый документ? Как его правильно составлять?
Сущность отчета
Отчет о прибылях и убытках — пример важнейшего документа из числа тех, что формируют бухгалтерскую отчетность. Можно отметить, что более распространено другое название источника, а именно - «отчет о финансовых результатах». Именно так он звучит во многих источниках права.
Иногда документ именуется как «финансовый отчет о прибылях и убытках». Вне зависимости от названия соответствующий источник содержит: денежные показатели деятельности фирмы за отчетный период, сведения о доходах с нарастающим итогом.
Законодательством РФ определен стандартизованный документ, в котором отражаются соответствующие сведения — Форма 2. Отчет о прибылях и убытках, составленный по ней, включает следующие основные параметры: прибыль (убытки) по итогам реализации товаров, операционная выручка и издержки, доходы и расходы, возникшие вследствие внереализационных активностей, затраты организации на выпуск продукции по полной стоимости (либо производственной), коммерческие и управленческие издержки, доходы нетто от продажи, величины налога на прибыль, различные обязательства, активы, чистую прибыль. В целом, все эти сведения позволяют достаточно адекватно оценить эффективность бизнес-модели фирмы.
Значимость документа
Отчет о прибылях и убытках — пример важнейшего документа с точки зрения анализа предприятия. Данный источник также включает цифры, по которым можно определить рентабельность фирмы или отдельных участков производства (реализации).

Общие работы компании характеризуются, таким образом, величиной прибыли, а также показателем рентабельности. Первый критерий может определяться, исходя из динамики продаж, сдачи в аренду тех или иных фондов, биржевых активностей и иных видов деятельности, направленных на извлечение прибыли. Второй — зависит также и от уровня издержек.
Анализ отчета
Анализ отчета о прибылях и убытках организации позволяет определить то, насколько эффективно менеджмент осуществляет деятельность в рамках тех или иных бизнес-процессов — производства, снабжения, решения маркетинговых и кадровых задач. Обладание соответствующими сведениями позволит руководству организации или, например, инвесторам оценить то, насколько компетентно действуют специалисты и менеджеры компании, определить приоритеты в оптимизации стратегии развития предприятия. Отчет о прибылях и убытках предприятия позволяет выявить то, какие факторы влияют на реализацию бизнес-модели компании, какие есть у фирмы дополнительные ресурсы для улучшения финансовых показателей. Эти сведения важны как для менеджмента, так и для инвесторов или кредиторов.
Отчет и бухгалтерские документы
Отчет о прибылях и убытках — пример документа, который, как мы отметили выше, включается в состав бухгалтерской отчетности. По значимости он сопоставим с таким источником, как Бухгалтерский баланс. Вместе с тем, принципы составления указанных документов сильно разнятся. Так, бухгалтерский баланс предполагает включение данных по состоянию на конкретную дату. В свою очередь, отчет о прибылях и убытках должен содержать сведения с нарастающим итогом — за 1-й квартал, полугодие, 9 месяцев, а также налоговый год.

Бухгалтерский баланс и отчет о прибылях и убытках составляют все фирмы, которые ведут бухучет. Основная задача при составлении первого типа документа — отражение сведений об имуществе фирмы и об ее деятельности. В свою очередь, отчет от прибылях и убытках фиксирует результаты деятельности фирмы и используется с целью осуществления оценки эффективности бизнес-модели предприятия. Очень часто оба документа предоставляются в соответствующие государственные органы одновременно. Отмеченные источники исключительно важны также, как мы отметили, для инвесторов, а также партнерских организаций, планирующих сотрудничать с компанией.
Считать ли данные в отчете официальными?
Отчет о прибылях и убытках — вполне официальный источник. Он заверяется подписями руководства организации, и потому не может содержать данных, которые представлены с целью намеренного искажения представления о том, как идут дела в компании. В некоторых случаях к составлению соответствующего документа фирмы привлекают внешних партнеров — с целью повышения качества проведения анализа бизнес-модели предприятия. Это осуществляется в интересах, прежде всего, самой фирмы, которая составляет документ — от того, насколько ответственно подходит организация к формированию данного отчета, часто зависит отношение к ней со стороны других игроков рынка.
Структура документа
Общий принцип структурирования отчета — в отражении показателей, которые позволяют получить представление о том, убыточна фирма или прибыльна. Ключевые сведения, имеющие к этому отношение, фиксируются в самом начале документа (это выручка, данные по продажам, расходы — включая управленческие).
После того как основная информация, отражающая эффективность работы предприятия, зафиксирована в документе, в отчет вписываются дополнительные показатели, имеющие отношение к формированию доходов или расходов — например, проценты от вкладов (или, наоборот, долговые обязательства), цифры, отражающие результаты бизнес-активностей фирмы до налогообложения. Затем вычисляется прибыльность компании после уплаты необходимых сборов в бюджет и также фиксируется в отчете. Формируется, таким образом, конечный финансовый результат — чистая прибыль (либо, наоборот, убыток) за налоговый период.
Специфика определения показателей для отчета
На что обращать внимание при определении показателей для внесения в такой документ как Форма 2? Отчет о прибылях и убытках должен, прежде всего, составляться на основе метода начисления. Что это значит? Выручка должна начисляться в тот момент, когда покупатель или заказчик организации должен начинать выполнение обязательств, связанных с оплатой товаров или услуг. Как правило, они возникают после того, как продукция отгружена, или услуги — предоставлены. Документально это обычно сопровождается предъявлением со стороны заказчика необходимых расчетных источников.

Итак, теперь мы знаем, что такое Форма 2 — отчет о прибылях и убытках. Изучим теперь то, каковы нюансы составления данного документа. Форма соответствующего отчета стандартизована и рекомендована Министерством Финансов. Готовить документ необходимо до 30 марта года, следующего за отчетным — если речь идет о предоставлении данных за налоговый год. Можно отметить, что соответствующая форма отчета о прибылях и убытках может быть откорректирована специалистами, составляющими данный документ. Те или иные строки могут быть удалены (например, если по тем или иным показателям нечего отражать) либо, наоборот, добавлены сотрудниками соответствующих подразделений фирмы.
Как заполнять отчет?
Каким образом правильно заполнять отчет о прибылях и убытках? Бланк по Форме 2 — первое, что понадобится нам. Его можно запросить в ближайшем отделении ФНС или скачать на сайте ведомства — nalog.ru. Первое, на что стоит обратить внимание при заполнении соответствующего документа — в каждой его строке фиксируются суммарные показатели.
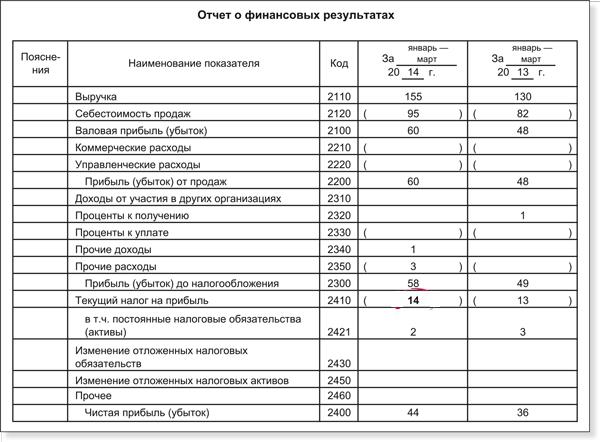
Можно отметить, что общие сведения об организации, указываемые в Форме №2, в целом, аналогичны тем, что фиксируются в бухгалтерском балансе, или Форме №1. В числе таковых: отчетный период, наименование фирмы (в соответствии с учредительными документами), коды ОКВЭД и другие, что требуются в соответствии с формой, юридический статус компании, а также единицы измерения, используемые в документе.
В какой последовательности может осуществляться заполнение такого документа отчет о прибылях и убытках? Пример алгоритма составления соответствующего документа мы изучим на основе ключевых пунктов Формы №2.
В пункте 2110 указывается выручка организации. Она представляет собой сумму доходов, возникших вследствие продажи товаров, предоставления сервисов или выполнения работ фирмой, составляющей отчет. Из этой величины необходимо вычесть НДС. Сведения для заполнения соответствующего пункта следует брать из счета 90 (то есть, «Продажи»).
В пункте 2120 фиксируется себестоимость. Сведения для его заполнения также следует брать из счета 90 (из дебета). Вместе с тем, следует исключить расходы, связанные с продажей (к ним могут, в принципе, относиться все издержки, кроме управленческих и тех, что связаны с транспортно-заготовительными активностями — для них форма отчета о прибылях и убытках предусматривает отдельные строки).
В пункте 2100 фиксируется (или убыток). Подсчитывается соответствующая величина легко — как разница между показателями в строках 2110 и 2120.
В пункте 2210 указываются коммерческие издержки. Ими могут быть расходы, связанные с основными видами бизнес-активностей фирмы, за исключением тех, что относятся к транспортно-заготовительным. Сведения для соответствующего пункта нужно брать из (его дебета). Данные расходы также включаются в себестоимость, отражаемую на счете 90.
В пункте 2220 фиксируются управленческие расходы — те, что связаны с организацией системы менеджмента в компании. Это могут быть связанные с арендой, выплатой трудовых компенсаций сотрудникам, перечислением в бюджет соответствующих налогов. Цифры нужно брать из счета 26 (то есть, «Общехозяйственных расходов»). Отметим, что и эти данные включаются в дебет счета 90.
В пункте 2200 фиксируется прибыль, возникшая в результате продаж. Конечно, это может быть также и убыток. Для получения нужных цифр необходимо задействовать показатели отчета о прибылях и убытках, которые содержатся в пунктах 2100, 2210, а также 2220. Из первого показателя нужно вычесть второй, а из получившейся цифры — третий.
В пункте 2310 указывается выручка от других организаций. Ее появление возможно, если фирма инвестирует денежные средства в уставные капиталы иных предприятий, в результате чего получает дивиденды или часть прибыли. Данного типа доходы фиксируются также на счете 91 (по кредиту).
В пункте 2130 фиксируются проценты к получению. Они могут быть связаны с наличием у фирмы банковских вкладов, депозитов, облигаций или, например, векселей. Соответствующие сведения могут быть получены со счета 91 (как и по предыдущему показателю, из кредита).
Соседствует с указанными цифрами пункт 2330, в котором отражаются проценты к уплате. Они могут быть связаны, к примеру, с кредитами. Нужные сведения можно взять также со счета 91 (с дебета).
В пункте 2340 фиксируются прочие доходы. Цифры формируются за счет выручки, которая числится на счете 91 (по кредиту), за исключением НДС и иных сборов, которые учтены по дебету данного счета, а также не зафиксированы в других показателях, которые включает отчет о прибылях и убытках (строки 2310 и 2320). В пункте 2350 отражаются, в свою очередь, прочие расходы. Это издержки, которые зафиксированы на счете 91 (по дебиту), не считая показателей из строки 2330.
В пункте 2300 фиксируется прибыль (или убыток), появившаяся до налогообложения. Для ее вычисления необходимо сложить несколько показателей, которые включает форма отчета о прибылях и убытках, а именно, тех, что отражены в строках 2200, 2310, 2320, после чего вычесть из получившейся цифры сумму по строкам 2330 и 2340. Но это еще не все. Из получившейся цифры нужно вычесть значение из строки 2350.
В пункте 2310 отражается налог на прибыль — по отчетному периоду, за который организация составляет рассматриваемый документ. Источником необходимых данных может служить счет 68 (то есть, «Налоги и сборы»). В случае, если фирма платит налог по ПБУ 18/02, то могут также заполняться пункты 2421, 2430, а также 2450. Какова их специфика?
В пункте 2421 фиксируются постоянные налоговые обязательства фирмы. Каким образом? Например, если при исчислении налога на прибыль фиксируются расхождения между показателями, которые включены в бухгалтерский и налоговый учет, то обнаружившаяся между ними разница получает статус постоянной. Если умножить ее на налоговую ставку, то соответствующая сумма должна будет уплачиваться предприятием в бюджет. Соответствующее обязательство будет зафиксировано на Конкретные цифры, которые необходимо указать в рассматриваемом пункте, могут быть определены как разница между показателями дебита и кредита счета 99 (если точнее, субсчета "Постоянные налоговые обязательства"). Такова специфика заполнения документа, если, к примеру, фирма составляет налоговые документы,бухгалтерский баланс и отчет о прибылях и убытках одновременно.
Пункты 2430 и 2450 отражают отложенные обязательства по налогам. Если фирмы учитывает выручку или издержки в одном периоде, а налогообложение должно осуществляться в другом, то соответствующие цифры формируют временную разницу. Налог на прибыль приобретает статус отложенного обязательства. Сведения для отмеченных пунктов можно брать как со счета 77, так, например, из счета 09.
Пункт 2460 включает прочие сведения. Здесь может быть зафиксирована информация, касающаяся иных сумм, которые влияют на размер прибыли фирмы. Это могут быть различные пени, штрафы, переплаты.
В пункте 2400 отражается чистая прибыль организации. Соответствующие цифры могут также фиксировать и убыток. Для того, чтобы получить их необходимо из строки 2300 вычесть сумму показателей пунктов 2410, 2430, а также 2450. После этого — вычесть из получившейся суммы значения в строке 2460.
В пункте 2510 фиксируется результат от переоценки. Здесь отражаются результаты, связанные с переоценкой различных внеоборотных активов. В пункте 2520 фиксируется результат от прочих операций. В соответствующей строке отражаются сведения, которые не учтены составителем отчета в предыдущих пунктах. В пункте 2500 определяется финансовый результат по налоговому периоду. Определяется он посредством сложения показателей в строках 2400, 2510, а также 2520. Если компания ведет деятельность как АО, то должны заполняться также строки 2900 и 2910, отражающие прибыль или убыток в расчете на акцию.
Особенности работы с документом
Готовый отчет о прибылях и убытках (бланк со всеми вписанными цифрами, а также подписанный руководителем фирмы) сдается в территориальное подразделение ФНС по месту осуществления деятельности предприятием.

В некоторых случаях возможно составление упрощенного документа. Его структура предполагает указание меньшего количества цифр - по группам отдельных статей, но без особой детализации тех или иных показателей. Данная возможность открыта для малых предприятий. Анализ отчета о прибылях и убытках крупных бизнесов, в свою очередь, предполагает исследование большого объема различных показателей. Это необходимо для осуществления объективной оценки эффективности модели развития организации — менеджерами, инвесторами или кредиторами.
Форма № 2 по ОКУД - ежегодный отчёт о прибылях и убытках. Один из важнейших документов в обязательной бухгалтерской отчётности. Данный документ дает четкую картину об успешности ведения хозяйственной деятельности определенного отчётного периода.
Данные в отчёте должны быть представлены с показаниями нарастающего итога с 01.01 по 31.12 включительно.
Как заполнить отчёт о прибылях и убытках?
Для того чтобы правильно заполнить отчёт о прибылях и убытках необходимо знать что:
- Для указания доходов и расходов, которые проходят по основным видам деятельности, заполняются 10-ая, 20-ая, 29-ая, 30-ая, 40 и 50-ые строки.
- Строки от 60 до 100 включительно – для заполнения по дополнительным доходам и расходам.
- Для показания финансового итога заполняются со 140 по 142 строки, а так же строки №№ 150 и 190.
Малые предприятия освобождены от заполнения справочного раздела. Остальные компании вписывают в эту графу о присутствующих неизменных налоговых обязательствах и постоянных (неизменных) прибылях (убытках).
Строка 10. Определение доходов и расходов
Доходами компании по обычным видам деятельности считается выручка от реализации товаров, продукции или услуг за вычетом налогов, обязательных счетов и выплат. При этом каждая организация вправе сама определять вид деятельности, согласно Уставу.
Если компания регулярно, помимо получения прибыли от реализации, дополнительно имеет доходы за счёт взимания арендной платы, лицензионных отчислений и доходов от вложений в уставной капитал сторонних компаний, то эти поступления тоже указываются в п.10,как выручка по основному виду деятельности.
Основные определения выручки
Для определения выручки существует несколько определений:
- Получение энной суммы денег определено законным правом и подтверждено документально договором.
- При получении суммы денег должна быть твердая уверенность в том, что энная сумма является доходом, экономической выгодой организации.
- Выручка может быть произведена путем реализации товара или услуг и работа(товар) приняты и оплачены покупателем.
- Выручка считается путем определения сумм расходов по сделке и реальной суммы дохода от данной сделки.
- При несоблюдении одного и больше из вышеперечисленных пунктов, то бухгалтерия указывает не выручку, а кредиторскую задолженность компании.
Определение величины выручки
Величина выручки считается из суммированных документально оформленных существующих скидок или надбавок.
По строке 010 выручка учитывается без учёта косвенных налогов, согласно п.3 ПБУ 9/99.
На усмотрение руководства компании выручка может быть вписана как общей суммой, без расшифровки, так и с полными пояснениями для пользователей.
Доходы, не включаемые в строку 10:
- Авансы
- Задатки
- Залоговые суммы
- Суммы на оплату кредита(займа)
- Суммы денег для перевода их далее, контрагентам
Следует обратить внимание, что при наличии не выданного товара, или не выполненной услуги, по которым оплата уже была произведена, даны суммы считаются выручкой и отмечаются в Отчёте.
Строка 20. Вычисление себестоимости проданных товаров или услуг
В данной строке отражаются расходы компании на изготовление, реализацию и(или) приобретение продукции, на аренду, рекламу и прочие расходы, относящиеся к выручке, отмеченной в строке 10.
При определении себестоимости следует отталкиваться от условий ПБУ 10-99 и правил калькулирования продукции.
Нюансы расчёта себестоимости продукции
Организации, занимающиеся торговой деятельностью и распределяющая часть расходов среди проданной и нереализованной продукцией, часть затрат, полученных при реализации товара, списывает их как дебет в графе 90 (Продажи). Так же часть управленческих расходов может распределиться следующим образом: между графой 43 (Готовая продукция) и дебетом, графа 90 (Продажи). В этом случае не заполняются графы 30 и 40.
Выпуск продукции
При использовании в отчёте графы 40 (Выпуск продукции) положительная разница между суммарной стоимостью расходов на производство, работ и услуг по производству данной продукции и ее планируемой стоимостью вписываются в графу «Себестоимость проданных товаров, работ, услуг».
При меньшей стоимости продукта по соотношению к понесенным расходам на его производство, разница отклонений соответственно уменьшит имеющиеся в этой графе данные.
Строка 29. Валовая прибыль
Промежуточный этап. Здесь вписывается разница между 10-ой и 20-ой строкой. При наличии убытка цифры заключают в круглые скобки.
Строка 30. Коммерческие расходыДанная строка используется компаниями, полностью списывающими расходы с себестоимости продукции. В строку «Коммерческие расходы» вписывают рекламу, аренду помещений, заработную плату работников, амортизацию транспорта и прочее.
Сменить форму налогообложения любая компания имеет право с начала нового учётного года. В случае остатков расходов, не вписанных в пошлой отчётности, их можно либо равномерно распределить между себестоимостью товаров, проданных в начале нового учётного года. Или же внести их в определенный период: в отчёты по кварталу или полугодие.
Строка 40. Управленческие расходыСтрока 40. Управленческие расходы
Данная строка вмещает в себя расходы организации на командировочные расходы, расходы на подготовку и повышение квалификации сотрудников, на оплату обучающего и администрирующего персонала, обновление офисной техники и оргтехники, охрану, аудит и прочие расходы, связанные с содержанием управленческого аппарата. Эти затраты отображаются в строке 26 «Общехозяйственные расходы». Эти расходы списываются в себестоимость в том же порядке, как и коммерческие.
Строка 50. Прибыль или убыток от продаж
В этой графе отмечается разница между реально существующей прибылью и общей суммой расходов организации. При наличии убытков в компании цифры следует заключить в круглые скобки.
Строка 60. Проценты к получению
Эта графа заполняется при наличии у компании облигаций, ценных бумаг, депозитов и вкладов, по которым компания получает проценты по итогам прошедшего года. Однако в ней не учитываются доходы от участия в уставных фондах сторонних компаний.
Строка 70. Проценты к уплате
В этой строке копании указывают размеры обязательных выплат по существующим и действующим кредитам, займам или обязательствам. Так же сюда включаются возможные выплаты акционерам по акциям или облигациям компании.
Выплаты по кредитам и прочим долговым обязательствам обязательно следует указывать с учётом процентов, вне зависимости от времени их полной выплаты.
Строка 80. Дополнительные доходы от участия в сторонних компаниях
Эта графа заполняется компаниями, которые имеют дополнительную прибыль от участия в уставном капитале других компаний, дочерних предприятий или компаньонов. Так же в эту графу вписываются доходы фирмы от имеющихся ценных бумаг, или процентов в соотношении прибыли от долевых компаний.
Строка 90. Прочие доходы
В эту графу вписываются все возможные доходы компании, которые не были отмечены в предыдущих строках. Что может быть внесено в строку 90?
- Выручка, полученная в счёт оплаты сторонними лицами временного использования активов(имущества) организации(без НДС)
- Прибыли, полученные путем совместной деятельности двух или больших компаний на основании простого договора
- Проценты за предоставленные займы, так же как и проценты, полученные от банка за использование находящихся на счёту организации денежных средств
- Доходы с патентов и прочих вариантов интеллектуальных активов
- Денежные средства от продажи активов компании
- Возможные компенсации убытков и потерь компании
- Полученные за отчётный год штрафы, пени и неустойки по текущим договорам и договоренностям
- Все возможные активы, полученные компанией на безвозмездной основе(на основании акта дарения, дарственной)
- Прочие неучтенные доходы
Список может дополниться компенсацией потерь, полученных вследствие стихийных бедствий и прочих чрезвычайных ситуаций, списания активов или имущества и так далее.
Строка 100. Прочие расходы
В эту строку можно вписать все расходы, которые были понесены компанией для получения дохода, отмеченного в строке 90. А именно:
- Расходы на создание и реализацию активов
- Расходы на изготовление и внедрение патентов и тому подобных продуктов.
- Расходы, понесенные на установление доверительного правления
- Расходы по продаже активов
- Расходы по списанию средств компании
- Расходы, понесенные компанией в процессе реализации списанных активов, товаров или другой иной продукции
- Проценты по кредитам, займам и прочим финансовым обязательствам
- Штрафы, пени, неустойки и прочие денежные выплаты по нарушениям условий договоров
- Оплата брокерских услуг
- Потери стоимости пакета ценных бумаг в активе компании
- Расходы по благотворительности
- Расходы по содержанию замороженных активов, объектов и так далее
- Расходы по аннулированию сделок, заказов и убыточных проектов
- Расходы, возникшие в процессе чрезвычайных обстоятельств
- Прочие возможные расходы
Строка 110. Прибыль или убыток компании до налогообложения
Эта строка является показателем финансового результата ведения дел компании за учётный год. Рассчитывается он по итогам данных, зафиксированных в отчёте о прибылях и убытках. Сумма вычитается по формуле «доход минус расход».
Строка 120. Отложенные налоговые активы
В этой строке учитываются обороты, указанные в строке 09. Если сумма после сведения дебета и кредита положительная, то она плюсуется к прибыли до налогообложения. При минусовом результате сводки дебетовых и кредитовых оборотов ее вычитают из прибыли или относят к убыткам компании.
Строка 121. Отложенные налоговые обязательства
Здесь следует указать разницу между оборотами компании: дебетовыми и кредитовыми. Если регулярные начисления превышают все возможные скидки, списания или погашения, то такой результат будет влиять на уменьшение прибыли. Если же выплаты больше существующих начислений, то значение строки идет в снижение убытка и увеличение значения прибыли.
Строка 130. Текущий налог на прибыль
Сумма текущего налога на прибыль равна сумме, отмеченной в налоговой декларации и подготовленной к выплате в бюджет. То есть это реально начисленная сумма, а не условно-приблизительная величина.
Чистая прибыль может быть высчитана по следующей формуле:
ЧП (чистая прибыль) = П (прибыль до налогообложения) – ТНП (текущий налог на прибыль) + ОНА (отложенный налоговый актив) - ОНО (отложенное налоговое обязательство)
Или по более легкой схеме:
ЧП (чистая прибыль) = П (прибыль до налогообложения) – УР (условный расход по налогу на прибыль) – ПНО (постоянное налоговое обязательство) + ПНА (постоянный налоговый актив)
Требуется помнить, что понятия «условный доход» и «условный расход» - это сальдо от чистой прибыли(убытка) и налога на прибыль.
Строка 140. Чистая прибыль (убыток) отчётного периода
В этой графе следует указать сумму убытка или чистой прибыли по годовым итогам за отчётный период времени.
Нужно отметить, что сумма, отображенная по строке 140 Отчёта о прибылях и убытках, не должна повторять сумму по строке 470 «Нераспределенная прибыль» баланса бухгалтера.
Сальдо по счёту 99 «Прибыли и убытки» и счёту 84 «Нераспределенная прибыль» отображают по строке 470 бухгалтерского баланса. Сумма же по строке 190 Отчёта о прибылях и убытках рассчитывается на основании прочих показателей самой этой формы.
Причем итогом строки 190 должно стать сальдо по счёту 99 «Прибыли и убытки». Итак, данные Отчёта о прибылях и убытках и бухгалтерского баланса будут одинаковыми, только если до этого сальдо по счёту 84 отсутствовало.
Указанные суммы не участвуют в расчёте налога на прибыль фирмы по текущему периоду отчёта, потому что в ст. 54 НК РФ сказано, что нужно заново рассчитать налоги того периода, когда был факт совершения ошибок, а не в отчётное время их обнаружения.
Если соблюдать правила ПБУ 18/02, то к указанным суммам прочих доходов или расходов необходимо относиться как к постоянным разницам, которые формируют постоянные налоговые активы либо обязательства.
Положение по ведению бухгалтерского учёта говорит о том, что бухгалтерская прибыль - это итоговый финансовый результат, который выявлен за отчётный период исходя из бухгалтерского учёта каждой хозяйственной операции фирмы. Отсюда следует, что в Отчёте о прибылях и убытках сумму доплаты налога на прибыль по причине обнаружения ошибок в прошлые налоговые или отчётные периоды, не влияющую на текущий налог на прибыль отчётного периода, нужно рассчитать по отдельной строке. Это делают после показателя текущего налога на прибыль, для чего там предусмотрена специальная строка.
Справочные данные
Этот раздел фирма должна заполнить, если она имеет постоянные налоговые активы или обязательства, здесь же указывают информацию об убытке или разводненной и базовой прибыли на одну акцию.
Разводненную и базовую прибыль на одну акцию рассчитывают, исходя из рекомендованных для применения Методических рекомендаций по раскрытию информации о прибыли, которая приходится на одну акцию.
Постоянные налоговые обязательства (активы) (строка 150)
В этой строке компании отмечают сумму постоянно присутствующих налоговых обязательств. К примеру, это оплаты суточных для командировочных поездок, выплаты по компенсации за использование личного транспорта сотрудников, представительские расходы и так далее. Другими словами, в эту графу вписываются расходы, которые учитываются в бухгалтерии, но не облагаются налогом на прибыль.
Базовая прибыль (убыток) на акцию
Базовая прибыль считается следующим образом: вычисляется сальдо между чистой прибылью компании и дивидендами акций в активе фирмы.
Как вычислить средневзвешенное количество акций, которые были в обращении в течение всего предыдущего отчётного года? Это сделать достаточно просто: необходимо сложить количество акций на начало каждого из месяцев отчётного года и поделить на количество месяцев в году.
Если акции компании не влияют на распределение прибыли между акционерами, то каждый акционер получает фиксированное количество акций, число которых пропорционально относительно его акционерного пакета.
Если же акции размещаются по цене ниже рыночной, то в этом случае следует провести корректировочный расчёт, где высчитывается отношение начальной стоимости размещения и нынешней средней расчётной стоимости (СРС) акции.
СРС вычисляется по следующей формуле: СРС (средняя расчётная стоимость акции) = (Д1 + Д2) / КА
- Д1 - стоимость акции на момент окончания размещения помноженное на количество акций в обращении
- Д2 - это валовая сумма денег, вырученная в процессе реализации по цене ниже среднерыночной
- КА - количество акций, выпущенные в обращение на дату, следующую после указанного размещения
Разводненная прибыль (убыток) на акцию
Эта операция представляет собой уменьшение числа акций, для того, чтобы затем можно было бы выпустить новые, при том, что каких либо вложений со стороны вкладчиков совершать не нужно. Размер такой операции, может выявить, насколько можно уменьшить прибыль с акции в акционерном обществе если:
- сменить статус всех ценных бумаг (скажем акции первостепенной категории) на статус обычной акции как у большинства вкладчиков;
- попытаться выкупить у акционера все его акции, по цене, которая заметно уступает их действительной стоимости на торговом рынке.
Результат подобной операции на 1 акцию, можно считать чистой прибылью, на ту величину, на которую акция сможет вырасти в ближайшее время по приблизительным прогнозам. Такой же результат будет, если поменять их статус (привилегированные на обыкновенные) или выкупить у акционера его акции, по заниженной цене, относительно их реальной рыночной стоимости.
При расчётах будущей прибыли, главным обстоятельством будет просчёт всех приходных и расходных операций при смене статуса или покупке по заниженной цене.
Такими доходами могут быть:
- разница, которая появится, если разместить акцию по цене, которая превышает ее рыночную стоимость;
- прибыль, которая приходит от процентов за эти акции;
- и разные похожие приходные операции.
К расходам по конвертируемым ценным бумагам относятся:
- средства, которые выплачиваются владельцам первостепенных акций, которые превращают в обычные;
- деньги, которыми оплачивается смена статуса собственных акций;
- также та разница, которая появится, если разместить акции по цене, которая меньше реальной стоимости акций.
Для того, чтобы посчитать прибыль от акций, которые находятся в обороте, при покупке их у акционера по заниженной цене, важно помнить, что часть их будет стоить столько же, сколько и на рынке, а часть будет бесплатной. Поэтому число новых акций будет равно числу бесплатных. Также их число можно вычислить по следующему алгоритму: ((PC - ЦР) х К) / PC
- РС - средняя стоимость акции, которая определилась в течении года;
- ЦР - цена на обычную акцию, которая оговорена в договоре;
- КА - число всех акций, которые приобретены по договору.
Расшифровка отдельных прибылей и убытков
В данном разделе бухгалтерского учёта следует описывать и расписывать, желательно в подробностях, самые значимые доходные и расходные материальные средства, которые не являются и не относятся к основным расходам и доходам предприятия. В созданном отчёте не должны присутствовать коды для строк, а потому следует, и на это есть соответствующее разрешение, расставлять их самостоятельно.
Строка под номером 160 должна показывать все неустойки, которые были проплачены после того, как были нарушены условия хозяйственного договора. Договора оформлялись, а впоследствии по ним же были уплачены и получены организацией доходы или же расходы. Также не следует забывать о том, что суммы, которые были начислены таким образом, должны исходить от решения суда или же с согласия самого должника.
Строка 170 может выдавать результаты, в которых будут показаны все прибыльные средства за прошлые года, которые были выявлены в текущем году. Это же касается и убыточных средств.
Строка 180 позволяет заносить сумму убытков во время возмещения оных.
Строка 190 выявляет разницу курсов.
Строка 200 показывает суммы, которые перечисляются в резерв по заниженной стоимости от всех имеющихся материальных благ и которые были перечислены в резерв с обесцениванием вложений финансового плана.
Строка 210 выдает результаты, отвечающие за списание задолженностей по дебиторству и кредитам, у которых уже истек срок давности искового решения.
Отчёт о прибылях и убытках в ЕНВД
Сегодняшний день приносит с собой множество ситуаций, в которых организации в соответствии с налоговыми обложениями уплачивают также и ЕНВД.
В таком случае организации могут сами разработать форму своего личного бухгалтерского отчёта из образцов, которые находятся в Приказе №67н. Из этого можно изъять то, что в форме №2 могут появиться изменения в виде появления новых или редактирования текущих граф. Также можно добавить различного вида дополнительные подграфы.
Сумма, которая будет показывать прибыли и убытки, должна указываться на свободной строке.
Отчет о прибылях и убытках либо так называемый отчет о финансовых результатах считается одним из наиболее полезных способов бухгалтерской отчетности в рамках любого предприятия. Данный отчет подробно характеризует результат финансовой работы предприятия в отчетном периоде. Отчетность представляет особый интерес не только для владельца организации, но также для налоговых служб.
Что такое отчетность о прибылях и убытках?
Отчетность о прибылях и убытках показывает не только финансовую результативность работы предприятия, но и то, каким способом те или другие денежные средства были получены и израсходованы. Такой отчет позволяет проанализировать эффективность работы организации. Он рассматривается наравне с бухгалтерским балансом как один из максимально важных источников для аналитики экономической ситуации в компании.
Кроме этого, отчет может применяться в следующих целях:
- Сравнительный анализ текущего отчетного периода с прошедшим для выявления положительных и отрицательных тенденций.
- Определение факторов, воздействующих на конечный финансовый результат деятельности.
- Изучение структуры, состава, а также динамики , доходов от различных продаж, и т.д.
- Определение эффективности деятельности той или иной организации, а также уровень выгоды вложений в это предприятие.
Отчетность о прибылях или убытках оформляется согласно установленной Министерством финансов форме №2. Знание этой формы обязательно необходимо для всех бухгалтеров и финансистов.
Структура отчета о прибылях и убытках
Структура отчета содержит в себе несколько компонентов:
- Доходы . Данная статья отчета состоит из любого рода вкладов, увеличивающих бюджет компании, не учитывая вклады собственников. Одной из наиболее важных статей в доходах является выручка. В выручку входят арендная плата, продажи, проценты и дивиденды, выплата за оказание услуг, роялти. Иные виды доходов по своей сути мало отличаются от выручки и служат для увеличения бюджета компании.
- Расходы . В расходы включены все операции, которые уменьшают экономические выгоды предприятия за счет растраты основного капитала в тех или иных направлениях. Расходы включают в себя различные убытки, а также формирующиеся в ходе работы предприятия естественные затраты.
- Валовая прибыль . Рассчитывается через вычет из выручки от реализации себестоимости реализованной продукции. Из полученной валовой прибыли вычитаются оставшиеся расходы, которые не вписывают в расход на производство.
Бланк документа выглядит следующим образом:

Таким образом, целостная структура отчета включает в себя доходы и расходы со всеми их статьями, а также подробные вычисления для определения результативности работы предприятия.
Как составлять отчет о прибылях и убытках?
Иногда в деловых документах длинную номенклатуру специально заменяют на эту – емкую, короткую и ясную – форма №2. В ней обязательно заполняются такие статьи:
- Отчет о доходах с расходами по обычным видам деятельности . Согласно непосредственному характеру деятельности предприятия, оно само заявляет о том, какие из доходов и расходов относятся к обычным видам деятельности, а какие – нет. Например, обычным видом деятельности может считаться тот, доля доходов от которого составляет больше 5% от целостной суммы доходов.
- Прочие доходы и расходы . К таковым доходам и расходам приписывают операционные, внереализационные и чрезвычайные доходы либо расходы. При этом важно учитывать, что внереализационные и операционные расходы и доходы отражаются на одном счете (91), а чрезвычайные на другом (99).
- Определение финансового результата . В данной статье отражаются непосредственно расчеты, определяющие “чистый” доход предприятия или убыток от продаж в зависимости от эффективности работы. Данный расчет производится до учета налогообложения, поэтому показывает не до конца точные данные. Финансовый результат указывается под строкой 050.
- Расчеты по налогу на прибыль . Здесь необходимо указать размер налога на текущую . Он определяется согласно налоговому учету за отчетный срок. В бухгалтерских учетах обозначаемая сумма должна отразиться на счете 68.
- Подсчет чистой прибыли или убытка . В данном случае бухгалтеру потребуется указать чистую прибыль либо убыток с учетом различных нюансов за расчетный период. Форма предусматривает также написание чистой прибыли либо убытков за прошедший год для сравнительного анализа.
- Справочная информация . В качестве справочной информации Минфин рекомендует указывать сумму постоянных налоговых обязательств организации, а также размер базового и разводненного убытка (или прибыли) на одну акцию в соответствии со складывающейся экономической ситуацией.
Значительно упростить процедуру заполнения отчета можно, опираясь на образец заполнения, предлагаемый Минфином:

Отчет о прибылях и убытках по МСФО
МСФО – это международный стандарт финансовой отчетности. Начинающие бухгалтера могут перепутать такой тип отчетности со стандартами бухгалтерского отчета (например, российский ПБУ). МСФО является стандартом, который отражает заключительный этап бухгалтерской работы над отчетом. В МСФО используется два варианта представления расходов, согласно которым расходы разбиваются на подклассы. Рассмотрим эти методы более подробно:
Характер затрат
Критерий характера затрат предполагает объединение расходов в соответствии с характером и исключение дальнейшего перераспределения согласно назначению внутри организации. Такой метод считается наиболее простым за счет отсутствия необходимости распределения расходов.
Согласно этому методу классификация включает в себя:
- выручку;
- прочие доходы;
- перемены в количестве остатков изготовленной продукции или незавершенного производства;
- сырье и материалы, которые были использованы;
- расходы на сотрудников;
- амортизационные и другие расходы;
- общие расходы;
- результаты подсчетов.
По назначению затрат
Более сложный метод, предполагающий значительное количество бумажной работы. Расходы при этом необходимо будет разбить на подклассы согласно их назначению в качестве себестоимости продаж. Распределение происходит достаточно субъективно, что является одним из весьма серьезных недостатков метода. Однако он позволяет получить больше полезной информации, чем предыдущий метод.
Классификация будет при этом включать в себя:
- выручку;
- себестоимость от продаж;
- валовую прибыль с прочими доходами;
- затраты и расходы, в том числе административные;
- конечная чистая прибыль.
Российская практика предусматривает классификацию затрат именно по функциональному назначению как наиболее эффективную для анализа деятельности предприятия.
Видео: Отчет о прибыли и убытках
Сложная тема простым языком: как правильно составлять отчет о прибылях и убытках, и для чего он нужен? Ответы на эти вопросы даст Станислав Фурта, известный бизнес-тренер:
В бухгалтерскую отчетность также входит заполнение отчета об убытках и прибылях согласно форме №2. Она позволит контролировать результативность предпринимательской деятельности.
Бухгалтеры старой школы помнят, что такое отчет о прибылях и убытках. Так ранее называлась форма № 2 годовой бухгалтерской отчетности . То есть та самая форма, которая теперь носит название «Отчет о финансовых результатах». Сегодня уделим внимание ее правильному заполнению.
Форма № 2 - обязательный отчет, который наравне с балансом подается в составе годовой финансовой отчетности всеми организациями. Его бланк утвержден Приказом Минфина от 02.07.2010 № 66н . Затем вышел приказ Минфина России от 06.04.2015 № 57н , который внес коррективы в первоначальную форму, в том числе и в ее название. В таком виде она применяется и сегодня.
Отражает отчет, как понятно из его названия, финансовые итоги, которые компания получила за год, а также их структуру. Цифры приводятся не сами по себе, а сопоставляются с аналогичными показателями предыдущего года. То есть отражается не только статический результат деятельности организации, но и его динамика.
К слову, совсем скоро истекает срок подачи годовой финансовой отчетности. В общем случае его последний день приходится на 31 марта, но в текущем году этот день является выходным. Таким образом, годовую финансовую отчетность за 2017 год нужно подать не позднее 2 апреля 2018 года . Подается она в ИФНС и территориальное отделение Росстата.
Обратите внимание! Помимо годовой финансовой отчетности, в состав которой входит форма №2, может составляться и промежуточная. Она предназначена не для ИФНС и Службы статистика, а для внутреннего использования учредителями, руководством или экономическим отделом, а также для предоставления заинтересованным лицам - инвесторам, кредитным организациям, партнерам по бизнесу.
Структура отчета
Форма состоит из двух частей:
- заголовочная часть;
- таблица с расчетом финансового результата.
Важно знать! Субъекты малого бизнеса вправе подавать . Для этого может применяться упрощенная форма баланса и отчета о финансовых результатах.
Заголовочная или титульная часть
В титульной части отчета указывается основная информация о налогоплательщике :
- наименование;
- вид деятельности;
- организационно-правовая форма;
В правой части заголовочной части располагается небольшая табличка, предназначенная для кодов. В ней указываются:
- дата составления отчета в формате AA BB CCCC, причем для дня, месяца и года предназначены отдельные ячейки;
- код по ОКПО ;
- ИНН ;
- код деятельности по ОКВЭД ;
- коды по ОКОПФ / ОКФС (организационная форма / форма собственности);
- код ОКЕИ (код единиц измерения).
Титульная часть
Табличная часть
Основная таблица состоит из пяти граф:
- Пояснения . Если баланс и отчет о финансовых результатах требуют пояснений, они включаются в состав отчетности. При их наличии в графе 1 формы № 2 указывается номер соответствующего пояснения.
- Наименование показателя . В строках этой графы приводятся различные виды доходов и расходов организации за отчетный год, которые участвуют в расчете финансового результата - выручка, себестоимость, управленческие и коммерческие расходы и так далее. Полный перечень приведен на изображении ниже.
- Код . Это необязательная графа, в которой указаны коды строк отчета.
- За текущий год . Графа, в которой построчно отражаются показатели, указанные в строках графы 2, за текущий год.
- За предыдущий год . Те же показатели, но за предыдущий год.
Вот как выглядит таблица с расчетом финансового результата:
 Основная таблица
Строка 2110 . Отражается выручка от реализации за вычетом НДС и акцизов. В расчете участвуют субсчета счета 90 «Продажи»: сумма по кредиту субсчета «Выручка» - сумма по дебету субсчета «НДС».
Строка 2120 . Отражается дебетовый оборот по субсчету «Себестоимость продаж» счета 90.
Важно! Значение берется в круглые скобки - это означает, что сумма должна вычитаться из общего результата. Все расходы в отчете указываются в круглых скобках.
Строка 2100 . Валовый итог. Рассчитывается так: строка 2110 - строка 2120. Положительный результат означает прибыль, отрицательный - убыток.
Строка 2210 . Коммерческие расходы - это дебетовый оборот по субсчету к счету 90, предназначенному для учета расходов, связанных с продажей.
Строка 2220 . Управленческие расходы также собираются на соответствующем субсчете к счету 90.
Строка 2200 . Отражается финансовый результат от реализации:
- если в строке 2100 исчислена прибыль: строка 2100 - строка 2210 - строка 2220 (от прибыли отнимаются расходы коммерческие и управленческие);
- если в строке 2100 получился убыток: строка 2100 + строка 2210 + строка 2220 (расходы прибавляются к убытку).
Строки 2310—2350 . В них отражаются отдельные виды доходов, которые прибавляются к прибыли, и расходов, которые из нее вычитаются (при убытке в строке 2100 все наоборот). Сведения об этих доходах и расходах берутся из регистров бухучета.
Строка 2300 . Отражается финансовый результат до налогообложения:
- если в строке 2200 прибыль: строка 2200 + строка 2310 + строка 2320 - строка 2330 + строка 2340 - строка 2350;
- если в строке 2200 убыток: строка 2200 - строка 2310 - строка 2320 + строка 2330 - строка 2340 + строка 2350.
Строка 2410. Заполняется только плательщиками , то есть организациями, применяющими ОСНО. Указывается сумма налога. В остальных случаях не заполняется (ставится прочерк).
Строка 2430 . Изменение отложенных налоговых обязательств: дебетовый оборот - кредитовый оборот по счету 77 без учета кредитового оборота в корреспонденции со счетом 99.
Строка 2450 . Изменение отложенных налоговых активов: дебетовый оборот - кредитовый оборот по счету 09 без учета кредитового оборота в корреспонденции со счетом 99.
Строка 2460. Тут отражаются такие расходы:
- суммы налогов на доходы при применении УСН или ЕНВД;
- разница между сформированными до реформации баланса кредитовыми и дебетовыми оборотами по всем субсчетам к счету 99, за исключением субсчетов:
- для учета прибыли или убытка до налогообложения;
- для учета налога на прибыль;
- по учету перерасчетов по налогу за прошлые годы;
- по учету пеней и штрафов по налогам и взносам;
- субсчета 99.9 или 99.99.
Отрицательное значение строки 2460 берется в круглые скобки.
Стока 2400. Отражается финансовый результат за период: строка 2300 - строка 2410 + / - строка 2430 + / - строка 2450 + / - строка 2460.
Важно! Показатель строки 2400 должен соответствовать сумме оборота по счету 99 в корреспонденции со счетом 84.
 Расчет финансового результата, продолжение
Таблица со справочными данными заполняется при их наличии. Здесь отражаются операции, не включенные в прибыль (убыток):
- по строке 2510 - результат от переоценки внеоборотных активов;
- по строке 2520 - результат от прочих операций;
По строке 2500 указывается окончательный финансовый результат, который рассчитывается по формуле: строка 2400 + 2510 + 2520.
По строкам 2900 и 2910 акционерные общества справочно отражают информацию о прибыли или убытке в расчете на акцию.
И убытках предприятия" , является одной из самых главных форм финансовой отчетности. С ее помощью определяются характерные черты финансового результата полученного от деятельности компаний и организация за определенный . Также, на основе Формы № 2, можно проследить каким образом была получена та или иная величина прибыли или убытков.
На основе информации, представленной в Форме № 2, можно:
- провести оценку изменения полученных доходов и затрат предприятия за данный отчетный период в сравнении с прошлым;
- провести анализ состава, структуры и динамики валовой прибыли, прибыли от реализации и чистой прибыли;
- провести анализ факторов сформирования окончательных финансовых результатов предприятия.
По общим результатам анализа можно определить все возможные пути увеличения уровня прибыли предприятия и ее показателей рентабельности.
Одной из основных задач Формы № 2 является предоставление правдивой информации, которая позволит ее пользователям сделать определенные выводы об эффективности проведения деятельности данного предприятия, определить будут ли выгодными вложения в его развитие.
Отчет о прибылях и убытках носит в себе информацию о таких показателях:
- объемы балансовой прибыли или убытки от продажи товаров и услуг;
- доходы и от операционной деятельности;
- доходы и затраты от прочей деятельности, несвязанной с реализацией продукции;
- издержи организации, связанные с производством продукции, товаров, услуг;
- управленческого и коммерческого характера;
- величина налога на ;
- объемы чистой прибыли предприятия.
Как видим, отчет о прибылях и убытках считают одним из главных источников, который используют для проведения анализа показателей уровня рентабельности компании, производственной рентабельности, а также для определения объемов чистой прибыли.
Форматы отчета о прибылях и убытках и их классификация
Большинство стран мира используют не один вариант формирования отчета, а сразу несколько. Общая классификация таких вариантов изображена на рис. 1.
Рис. 1. Общая классификация форматов Формы № 2
Специалисты выделили несколько классификационных обозначений:
- по подходам к распределению расходов;
- по форме расположения показателей;
- по способам, связанных с получением финансовых результатов;
- по вариантам обоснования разности между доходами и затратами.
Подход к распределению расходов выделяет естественные и функциональные форматы.
По естественным форматам все расходы отображаются как материальные затраты, затраты на оплату труда, начисленная амортизация и т.д.
По функциональным форматам все расходы группируются по классам в соответствии с их функциями - реализации, затраты коммерческого и административного характера, и др.
По форме расположения показателей выделяют последовательные, параллельные и матричные форматы Формы № 2.
Последовательная форма предлагает записывать все статьи сверху вниз, то есть - доходы, затраты, финансовые результаты.
При параллельном формате все затраты предприятия отображаются с левой стороны, а доходы - с правой. Финансовые результаты отображаются с той стороны, где существует преимущество.
Матричный или шахматный формат предполагает отражение доходов и затрат по столбцам и строкам соответственно.
По способам получения финансовых результатов формы распределяют на одношаговые и многошаговые.
Одношаговые способы основываются на определении лишь основных показателей финансового результата предприятия, а многошаговые - на вычислении промежуточных.
По вариантам обоснования разности между доходами и затратами выделили формы полного и сальдированного отчета о прибылях и убытках.
Полная форма показывает всю полученную сумму доходов и затрат, а сальдированная форма - рассчитывает разницу между доходами и затратами.
Как видим, финансовая отчетность считается одним из главных составляющих информационной базы для оценивания финансового состояния предприятий. Немалое значение имеет и "Отчет о прибылях и убытках" (Форма № 2), так как с помощью его показателей можно определить от деятельности компаний и организаций.
Будьте в курсе всех важных событий United Traders - подписывайтесь на наш