Что можно приготовить из кальмаров: быстро и вкусно
Такая структура должна быть обособлена от головной компании и территориально от нее удалена. Такая структура должна иметь стационарные рабочие места со сроком функционирования более одного календарного месяца (ст. 11 НК РФ). Структурным подразделением компании может быть филиал, представительство или же иное обособленное подразделение (ст. 55 ГК РФ и ст. 11 НК РФ). Отечественное законодательство, предоставляя компаниям право на создание структурных подразделений, территориально обособленных от основной компании, также наделяет их правом регистрации обособленного подразделения. Сведения об обособленном подразделении, за исключением стационарных рабочих мест, указываются в едином государственном реестре юридических лиц, для чего организация, их создающая, должна представить в налоговую инспекцию заявление на открытие обособленного подразделения.
Открытие обособленного подразделения компании
Важно помнить, что обязательной регистрации подлежат только филиалы и представительства предприятия. Иные структурные подразделения в налоговых инспекциях не регистрируются.
Предприятие, открывшее структурное подразделение, не названное в ГК РФ и обособленное от основной структуры, обязано уведомить налоговиков о таком открытии. Такое уведомление происходит путем заполнения и подачи налоговикам уведомления по форме С-09-3-1.
Внимание
Приложение к вышеуказанной форме уведомления каких-либо документов, подтверждающих создание структурного подразделения, не названного в ГК РФ, не содержит. Нет такого перечня документов и в иных нормах отечественного права.
Отсюда следует, что организация направляет налоговикам только уведомление о создании подразделения. Обязанность регистрировать такие подразделения не установлена.
Налоговики лишь уведомляются о фактической организации стационарных рабочих мест.
Регистрация обособленного подразделения 2017: пошаговая инструкция
С-09-3-1, и прямо указал на применение в данных случаях штрафа в размере 200 рублей за каждый документ. Этот штраф предусмотрен п. 1 ст. 126 НК РФ. Также надо помнить, что если компания ведет деятельность через структурные обособленные подразделения и не поставила такие подразделения на учет в соответствующих инспекциях, то такая организация может быть оштрафована уже на 40000 рублей.
Важно
Данная ответственность следует из п. 2 ст. 116 Налогового кодекса России. Вместо заключения следует отметить, что ответ на вопросы, какие документы нужны для регистрации обособленного подразделения и какие действия для этого нужно предпринять, прямо зависит от вида создаваемого подразделения.
Подписывайтесь на наш канал в Яндекс.
Нужно ли открывать обособленное подразделение?
Из сказанного выше следует, что, отвечая на вопрос, в каких случаях нужно регистрировать обособленное подразделение, следует указать на необходимость регистрации филиала или представительства в случае принятия соответствующего решения собственником предприятия. Так же, как необходимо регистрировать ликвидацию филиала или представительства, если собственник принял решение об их закрытии.
Если обязанности регистрировать филиал или представительство предшествует принятие решения о создании соответствующей структуры, то несколько иная ситуация возникает с обособленными структурными подразделениями, виды которых не названы в отечественном Гражданском кодексе. В силу статьи 11 Налогового кодекса РФ обособленным подразделением является любое подразделение предприятия, отвечающее признаку территориального обособления и имеющее стационарные рабочие места со сроком существования не менее месяца.
Когда необходимо открывать обособленное подразделение
- только заполненное заявление формы С-09-3-1
Для самостоятельной подачи в налоговой инспекции:
- паспорт лица, подающего документы
- доверенность, в случае регистрации доверенным лицом, а не генеральным директором предприятия
- заполненное заявление формы С-09-3-1
- копия заполненного заявления формы С-09-3-1
Документы, которые могут потребоваться дополнительно в некоторых межрайонных налоговых инспекциях:
- Сообщение о постановке на учет юридического лица по месту нахождения обособленного подразделения, филиала (форма С-0-9-3-1)
- Копия свидетельства о постановке на налоговый учет юридического лица, заверенная нотариусом
- Документы, подтверждающие создание обособленного подразделения (приказ, договор аренды)
- Справка на руководителя, бухгалтера (в произвольной форме).
- Доверенность (на всех, кроме Ген.
Обособленные подразделения ооо: когда их нужно регистрировать
Инфо
К указанному списку документов приложите письмо об открытии счета.
- Повторите те же действия относительно фонда социального страхования. В перечень документов для ФСС также входят извещение о регистрации компании в качестве страхователя и уведомление о постановке подразделения на налоговый учет.
- Через 5 дней с момента подачи заявления в ПФР по месту нахождения ОП заберите уведомление о постановке на учет, один из экземпляров которого в 10-дневный срок отвезите в пенсионный, где «числится» сама организация. На этом вопрос создания удаленного отделения можно считать закрытым.
Что касается стоимости регистрации обособленного подразделения, никаких государственных пошлин за такие действия не предусмотрено. Ваши расходы будут складываться только из оплаты нотариальных услуг по заверке копий документов.
Регистрация обособленного подразделения: как открыть оп
Последние являются разновидностью подразделений, но с более широкими полномочиями и функциями:
- Представительства осуществляют роль, соответствующую их названию: представляют интересы юрлица вне места его нахождения.
- Филиалы, как территориально обособленные части компании, обладают всей полнотой функций, как и «головная» организация.
Такие ОП не являются полностью самостоятельными, но действуют на основании отдельных положений, имеют собственное имущество и органы управления. А главное – их образование возможно только через внесение изменений в учредительные документы юрлица. Организация, имеющая филиалы, теряет право на применение упрощенной системы налогообложения. Открытие ОП, не являющегося филиалом или представительством, находится в компетенции руководителя организации и не требует переписывания устава.
Регистрация обособленного подразделения
После этого надо направить весь комплект документов налоговикам;
- заполнить уведомление по форме С-09-3-1 и сдать его в налоговую инспекцию основной компании.
Помимо указанных выше действий предприятию, открывающему свое структурное подразделение, необходимо быть готовым представить в налоговую инспекцию иные документы. После совершения всего указанного выше можно утверждать, что регистрация обособленного подразделения в налоговой инспекции выполнена. Надо помнить, что помимо действий, направленных на регистрацию ОП, необходимо выполнить и иные действия, носящие организационный характер:
- разработать и утвердить положение о филиале или представительстве;
- назначить руководителя подразделения, обособленного от основного предприятия, и выдать ему доверенность.
Обособленные подразделения
Принимая во внимание существующие различия в порядке регистрации ОП, территориально обособленных от основного предприятия, необходимо учитывать некоторые особенности и в определении даты создания соответствующей структуры. Датой создания структурных подразделений, не поименованных в ГК РФ, является дата организации стационарных рабочих мест. Если же необходимо узнать дату создания структурных подразделений, прямо перечисленных в Гражданском кодексе РФ, то такой датой будет являться дата принятия решения о создании соответствующей структуры. Но следует помнить, что в судебной практике имеется и иная позиция, согласно которой под датой открытия структурного подразделения понимают дату оборудования рабочих мест и начала деятельности.
Регистрация обособленного подразделения — пошаговая инструкция 2018
Заявление на регистрацию обособленного подразделения Для регистрации обособленного подразделения в налоговой необходимо оформить сообщение по форме С-09-3-1. Бланк заявления, используемый организациями при открытии ОП и изменении их данных, утвержден Приказом ФНС № ММВ-7-6/ от 9 июня 2011 г.
Форма С-09-3-1 заполнятся следующим образом. На странице 1 указываются сведения об организации и ее представителе:
- ИНН фирмы.
- КПП «головной» организации.
- Номер страницы (0001).
- Код налогового органа, в который подается сообщение.
- Полное наименование юридического лица в соответствии с учредительными документами.
- Основной регистрационный номер налогоплательщика (ОГРН).
- Число открываемых подразделений (0001 и далее).
- Причина подачи заявления – «1» (создание ОП).
- Количество листов в документе.
С 2017 года все обособленные подразделения (ОП) ощутили на себе изменения налогового законодательства. С этого года ОП должны самостоятельно уплачивать страховые взносы и представлять в налоговую инспекцию все расчеты по взносам.
Изменения затронули и головные офисы, но об этом чуть дальше.
Что изменилось с 2017 года
Начнем с того, что с начала года перестал действовать закон от 24.07.2009 № 212-ФЗ «О страховых взносах». То есть с 2017-го обособленные подразделения уплачивать взносы на страхование в налоговую и сдавать отчеты в налоговую должны только в том случае, если их сотрудники-физлица получали вознаграждения. Раньше обязанность возникала, если ОП имели собственные банковские счета и отдельный баланс. Но это уже в прошлом — теперь только при наличии вознаграждений.
С этого года головные организации должны сообщать в налоговую службу по месту своего нахождения о том, что их ОП могут выплачивать зарплату сотрудникам и вознаграждения физическим лицам или, наоборот, этого права теперь лишены. На сообщение ИФНС дает месяц со дня изменений.
Небольшая справка об обособленных подразделениях
Обособленное подразделение открывается отдельно от головного офиса и платит налоги уже по месту своей регистрации. Согласно российскому законодательству, любая компания может открыть столько обособленных подразделений, сколько захочет.
Одно из правил ОП — находиться они должны на отдельном от головной компании адресе. Кроме того, необходимо наличие рабочих мест на срок от 1 месяца.
Об открытии ОП нужно уведомить налоговую (по месту постановки на учет головной компании) за месяц до открытия сообщением по форме С-09-03-1. При этом ПФР и ФНС уведомлять об открытии не нужно.
В обособленных подразделениях имеются собственные кассовые книги по операциям с наличкой. Все эти книги передаются в головную организацию. Однако в кассовой книге головной организации сведения по операциям с наличкой ОП не отражаются.
Отличие ОП от филиала или представительства:
- Наличие ОП нужно отражать в Уставе организации. Филиал или представительство — не нужно.
- ОП должно иметь имущество на балансе и собственный расчетный счет в банке.
- Предприятия с ОП могут применять упрощенку, а с филиалом и представительством — нет.
Различия по налогам и отчетности между головной компанией и ОП
Различия есть. Обособленные подразделения платят не все налоги и сдают не все отчеты, которые необходимо сдавать головной компании.
По уплате налогов:
- ОП не платят налог по УСН. При этом головная компания при расчете налога учитывает доходы и расходы подразделений.
- ЕНВД и НДФЛ платят все по отдельности.
- Страховые взносы в фонды платит только головная компания, но данные собираются со всех сотрудников, в том числе с ОП.
По отчетности:
- ОП не посылает в контролирующие органы бухгалтерскую отчетность, а головное предприятие платит и за себя, и за ОП.
- ОП не формирует отчет по УСН и не посылает сведения в ПФР, ФСС и сведения о среднесписочной численности.
- Отчеты по ЕНВД и НДФЛ составляют все по отдельности.
Вам нужно вести удобный учет по предприятию с обособленными подразделениями? Попробуйте бухгалтерский онлайн-сервис Контур.Бухгалтерия. В нем удобно начислять зарплату, отправлять отчетность, готовить и уплачивать налоги. Первые 30 дней работы в сервисе бесплатны для всех новых пользователей!
) действуют одни правила постановки на учет, а для тех обособленных подразделений, которых нет в уставе организации , - другие.
Как поставить на учет обособленные подразделения, которых нет в уставе
Чтобы поставить на учет обособленные подразделения, которых нет в уставе, нужно обратиться в инспекцию по местонахождению организации. А на учет ставит инспекция по местонахождению обособленного подразделения. Это следует из пункта 2 статьи 23, пункта 4 статьи 83 Налогового кодекса РФ.
Если у организации несколько обособленных подразделений в одном муниципальном образовании, она может выбрать одну инспекцию, в которой подразделения будут на учете. Выбрать можно инспекцию по местонахождению любого из подразделений. Даже если подразделения находятся на территориях, подведомственных разным налоговым инспекциям (абз. 3 п. 4 ст. 83 НК РФ ).
Но заметьте, это правило распространяется только на обособленные подразделения. Если же в одном населенном пункте, но на территориях, подведомственных разным инспекциям, расположены головное отделение организации и ее обособленное подразделение, то выбрать одну инспекцию для учета нельзя (письмо Минфина России от 15 апреля 2011 г. № 03-02-07/1-126 ).
Как поставить на учет обособленное подразделение: документы
В течение месяца со дня создания обособленного подразделения организация должна уведомить об этом налоговую инспекцию (подп. 3 п. 2 ст. 23 НК РФ ). Ту, в которой организация состоит на учете. Подать нужно следующие документы:
- сообщение о создании обособленного подразделения. Форма , формат и порядок заполнения сообщения утверждены приказом ФНС России от 9 июня 2011 г. № ММВ-7-6/362 ;
- уведомление о выборе налоговой инспекции. Форма , формат и порядок заполнения уведомления утверждены приказом ФНС России от 11 августа 2011 г. № ЯК-7-6/488 . Данное уведомление отправьте, только если организация вправе выбирать инспекцию для постановки на учет обособленного подразделения.
Вместе с сообщением и уведомлением можно представить копии документов, подтверждающих создание обособленного подразделения. Например, приказ о создании подразделения.
Как быстро обособленное подразделение поставят на учет
Инспекция обязана поставить обособленное подразделение на учет в течение пяти рабочих дней с того дня, когда она получила от организации все необходимые
Любые действия с обособленными подразделениями, т.е. представительствами с узкими полномочиями, на территории Российской Федерации должны быть отражены в форме С-09-3-1. Этот документ позволяет уведомить налоговые органы об открытии нового подразделения, закрытии существующего, смене адреса или названия.
Образец заполнения и пустой бланк формы С-09-3-1
ФАЙЛЫ
Заполнение полей
С-09-3-1 заполняется черной ручкой или, все чаще, в электронном виде. Как и в других бухгалтерских документах, информация вносится прописными (печатными) буквами — по 1 символу в ячейке.
Невзирая на то, что в базовом документе всего 2 страницы, вы можете распечатать столько копий второй страницы с описанием изменений, сколько понадобится.
Допустим, если предприятие переносит (меняет адреса) трех ОПов, то документ увеличится до 4 страниц. И это должно быть отмечено в соответствующей ячейке:
Важно то, от чьего лица подается форма. Если это — директор предприятия (код — 3), то в графе “Наименование документа, подтверждающего полномочия” указываем “Паспорт” и в нижеследующей строке — серию и номер паспорта. Если заявителем выступает представитель организации (код — 4), то наименование — доверенность. Эти документы обязательно должны присутствовать при личной подаче в ФНС.
Следует разграничивать КПП. На титульной странице указывается код основного юрлица, в приложении — подразделений. Поскольку по закону код причины постановки на учет имеет не каждое предприятие, это поле может оставаться незаполненным. После подачи С-09-3-1 ОП может быть присвоен КПП, о чем есть отметка в нижней части формы (см. приложение).
Добавление нового подразделения:
- На странице 0001 ставим 1 в поле “Сообщает”.
- На странице 0002 оставляем пустыми поля “Сообщает вид изменения” и КПП.
- Вписываем название представительства.
- Указываем адрес и деятельность по ОКВЭД.
- ФИО и контактные данные руководства не являются обязательными.
Как вписать новое ОП в форме С-09-3-1

Изменение наименования
- На странице 0001 ставим 2 в поле “Сообщает”.
- На странице 0002 ставим галочку в пункте 1.2.
- Указываем КПП существующего отделения.
- Указываем новое наименование.
- Заполняем существующие поля адреса.
- Указываем дату переименования в п. 2.4.
- Указываем деятельность по ОКВЭД.
Как изменить название ОП в С-09-3-1
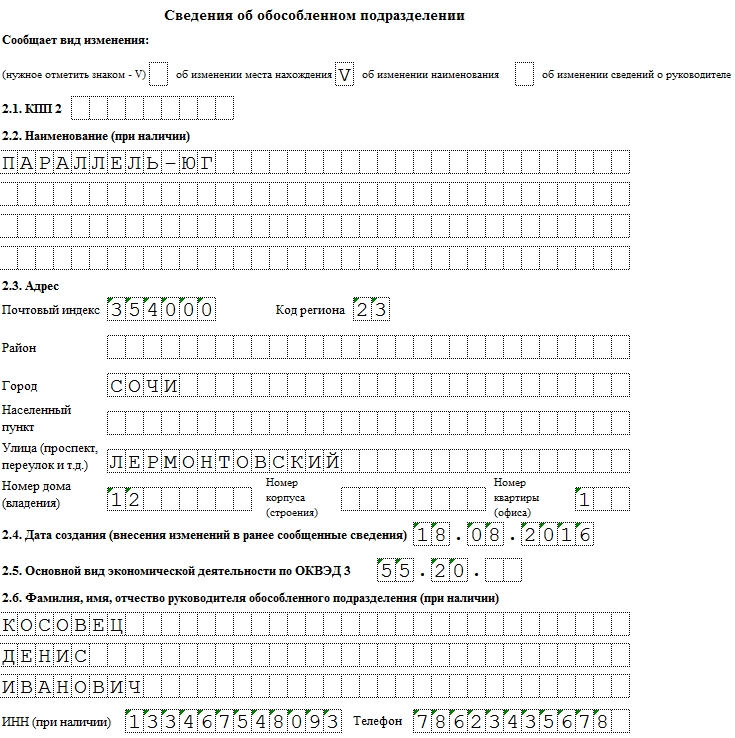
Хотя в сносках эта информация не выведена, нужно знать, что номер телефона не является обязательным к заполнению полем.
Сроки и особенности подачи
С-09-3-1 подается по месту регистрации подразделения не позднее, чем через 30 дней после открытия представительств (а). Однако, в целом, позволительно сдавать форму по месту регистрации основного юрлица. На момент подачи заявления за новым образованием должен быть закреплен адрес, а в штате — числиться не менее 1 сотрудника. Как правило, день оформление первого нанятого лица и считают днем регистрации ОП.
Когда форма С-09-3-1 не нужна
Хотя С-09-3-1 фиксирует большинство изменений, касающихся обособленных подразделений предприятия, ее не заполняют для представительств, в которых нет сотрудников. Документ не следует подавать для подразделений, открытых и после — закрытых за срок до 30 дней.
Извещение из налоговой придет в течение 5 дней. Теперь ваше ОП считается зарегистрированным.